

金银为何多转空
阶段见顶共振信号分析
2026年09月01日 威尔鑫投资咨询研究中心
(文) 首席分析师 杨易君
来源:杨易君黄金与金融投资
阶段金银市场-应在强制买家买进时(空头被动止损)卖出
金价相较于贵金指数过强,似五月贵金指数相较于金价过强,都是风险信号。阶段金价大幅上行之后,与贵金指数比值同向继续明显上行,应注意金价阶段或中期见顶风险。阶段金价大幅下跌之后,与贵金指数比值同向继续下跌,应关注金价阶段或中期见底机会
黄金牛市途中卖压强化与反弹途中卖压强化的市场含义不同
银价上涨主要缘于空头被动止损,非多头主动增仓,故上涨持续性弱
金价为何涨势更强,因基金多头积极主动做多,非空头被动止损
近年,谁,最憎厌黄金?!
如何识别八月金银市场顶部,并精准多翻空
八月金银贵金属

国际现货金价以4040.70美元开盘,最高上试4696.16美元,最低下探4019.09美元,报收4446.59美元,上涨405.5美元,涨幅10.03%,振幅16.75%,月K线呈强势冲高回软长阳线。年内上涨3.07%。
美元指数以99.71点开盘,最高上试100.07点,最低下探98.55点,报收99.40点,下跌380点,跌幅0.38%,振幅1.52%,月K线呈振幅震荡小阴线。年内上涨1.20%。
wellxin贵金指数(金银钯铂)以9002.32点开盘,最高上试10698.16点,最低下探8865.89点,报收10051.53点,上涨1057.08点,涨幅11.75%,振幅20.37%,月K线呈强势冲高回软长阳线。
国际现货银价以57.69美元开盘,最高上试71.16美元,最低下探56.54美元,报收66.52美元,上涨8.90美元,涨幅15.44%,振幅25.38%,周K线呈强势冲高回软长阳线。年内下跌6.66%。
现货铂金上涨9.15%,振幅18.31%,报收1793.53美元。年内下跌12.69%;
现货钯金价格上涨7.42%,振幅18.06%,报收1366.50美元。年内下跌14.87%;
六七八月金银、贵金属总体在20月均线位置获得有效支撑。八月金银价格虽涨幅较大,但却留下长上影,令金银市场前景扑朔迷离,且似蒙阴。然对比美元指数K线形态观察,八月金银、贵金属市场表现并不弱,但年内整体依然偏弱,唯金价稍有涨幅。
在8月22日笔者指出,如果金银价格就此定格月K线,金价将创下26年最大月度涨幅,创下44年第三大月度涨幅。如当时金银动态月K线布林通道信息图示:

虽然阶段银价表现相对弱于金价,但绝对涨幅依然大于金价。金价月度动态涨幅13.89%,银价月度动态涨幅19.75%,表现相当亮眼。
如果金价就此(8月21日)锁定八月涨幅,即八月金价涨幅高达13.89%,这个月度涨幅在44年中排名第三。1982年8月至至今的44年整,此前金价月涨幅锁定超过13%的情况只有三次,分别为:
1982年8月,金价涨幅20.0%整,阶段反弹强阻为前中期熊市波段反弹的38.2%黄金分割理论位;
1999年9月,金价涨幅18.0%整,阶段反弹强阻为前中期熊市波段反弹的50%(二分位)位置;
2008年11月,金价涨幅13.07%,阶段反弹强阻依然为前中期熊市波段反弹的38.2%黄金分割理论位;
若金价就此锁定月涨幅,那么13.89%的月涨幅将超过2008年11月,排名1982年8月至今的44年第3,或排名1999年10月以来的26年多月度涨幅第一。且依然体现为:阶段反弹强阻为前中期熊市波段反弹的38.2%黄金分割理论位。
但是,自1999年10月以来,金价月内最大涨幅超过13%的情况不止一次,包含本月已总计7次,去年10月与今年1月月内最大涨幅皆超13%,唯2008年11月锁定了13%以上的涨幅。由此可见,月末收盘要锁定13%以上的涨幅,不易!或曰,八月金价要守住4600美元收盘,难度不小!
上周,金银价格进一步惯性上涨,令金价月度动态涨幅超过16%,银价月度动态涨幅超过21%,阶段涨势进一步极化:

对于金价,已经上涨到了超过笔者理论推导的位置。对于银价,尚未触及到笔者早先推导的至少70.53美元。上周三四,笔者对银价可能相较于金价强势补涨至70.53美元以上的市场盘感越来越强。
阶段金价相较于贵金属涨势过于凌厉时,需警惕风险信号

如笔者在8月25日给出的即时快讯分析信息图示,金价或贵金指数出现阶段超买信号后,金价相较于贵金指数过强或过弱,都是市场可能见顶的参考信号。
小图1、2为金价日线与KD指标,小图3、4为wellxin贵金指数(金银钯铂)日线与KD指标,小图5为金价与贵金指数比值关系。
图示A、B、C位置,金价与贵金指数表现总体一致,K线形态与均线位置,KD指标超买卖强度都相似。图示D位置,金价相较于贵金指数偏弱,贵金KD指标进入超买区,但金价KD并未超买,关联表现不一致,金价偏弱,乃贵金属、金价阶段见顶参考信号。
当前E位置同样如此,只是这次金价表现明显强于贵金指数,金价与贵金指数向上突破半年线的强度是参考信号之一。金价KD指标也明显强于贵金KD指标,且贵金KD指标有“顶背离”可能,这依然是阶段金价、贵金属可能见顶的重要参考信号。
小图5中金价与贵金属比值关系在不同阶段的异象,也有市场运行方向参考的奥蜜。奥蜜之一,阶段金价大幅上行后,与贵金指数比值同向继续明显上行,应注意金价阶段或中期见顶风险。阶段金价大幅下跌之后,与贵金指数比值同向继续下跌,应注意金价阶段或中期见底机会。如近月金价日K线,及其与贵金指数比值关系信息图示:

近月,没有出现过一次金价与“贵金指数比值”同向上行的情况,更何况是阶段金价大幅上涨之后,与比值同向上涨。如A区内的本周(8月28日当周)前三个交易日信息图示,在金价继续大幅上行至接近4700美元附近时,比值也明显同向上行,此乃金价、贵金指数阶段,甚至中期见顶的重要参考信号之一。
图中C位置,阶段金价大幅下跌后,与比值继续下跌,注意金价短期、阶段,乃至中期见底机会。由于该位置只是单日信号,故仅构成短期金价见底参考信号。
图中B区,乃中期金价大幅下跌后,持续呈现出与比值关系同向下跌的状况。此时应结合其它更多信息关注金价至少阶段,乃至中期见底机会。这也是我们在七月确定金价中期见底的重要参考信号之一。B区“同向下跌”见底信号刚好与A区“同向上涨”可能构成阶段,乃至中期见顶参考信号相反。近月,金价与贵金指数比值关系除了A、B、C信号异常外,其它没一处异常。
再如八月收市后的最新信息图示:

前述分析如期获得市场验证。
阶段金价上涨太快的技术风险信号
关于阶段金价涨速太快的判断当然不止上述信息,如8月22日讯息图示:

目前20周均线,即周线布林中轨趋势下行,虽本周长阳突破,但笔者认为大幅调整或修正将至。因若月线就此定格,那么市场将继续高度看好黄金市场前景,不利于空头,不利于弱化美元的美国意愿。故如果月末以“和稀泥”的K线形态,留下长上影,投资者后市看多还是看空,会相对纠结。美国当然不希望投资者积极看涨黄金,进而冲击美元信用。
就金价周线RSI、乖离率指标观察,近两周快速上穿上轨,尤其乖离率值重返近两年最高值附近,且中期熊市氛围并未完全改变,说明短期金价上涨过快,注意技术性修正调整风险。
金价涨势远超金融关联环境指引的风险警示
上周一(8月24日),贵金属中唯金价最强,银、钯、铂皆呈几无涨跌的十字星。当金价阶段超买后独秀时,也是短期难以继续上涨的参考信号。5月7至13日,曾见银价独秀,金、钯、铂不跟涨,金银价格对应形成反弹四浪顶。目前金价独秀暂不宜完全类比,只是短期可能确实难以继续上涨。黄金独秀的重要逻辑——避险需求!故金融属性较弱的银钯铂表现不如金价。笔者对此有量化指标,即我们时不时分析的(8月25日金价创阶段最高时的及时信息):金价相较于金融关联环境的偏离度!当金融关联环境并不过于利好金市,金价大幅上涨概因避险需求强化:

小图4,金价相较于金融关联环境的偏离度,竟然从“中期底”一气呵成上行至“中期顶”。此前笔者类比分析过2006年5月金价调整见底541美元时的行情,认为后期该指标至少会向上触及常态顶。目前金价大幅超越金融关联环境指引,竟然一气呵成向上触及中期顶,短期或阶段见顶可能性极高。
金市能量、动量趋势运行过度的风险信息
早在7月24日分析评论“即便金价宏观大周期见顶 阶段乃至中期也实属超跌”中,笔者从技术面指出留意当前金市中期底。当时黄金市场的趋势、能量背离价位不断改善,如当时金价日K线、MACD趋势、CR能量指标信息图示:
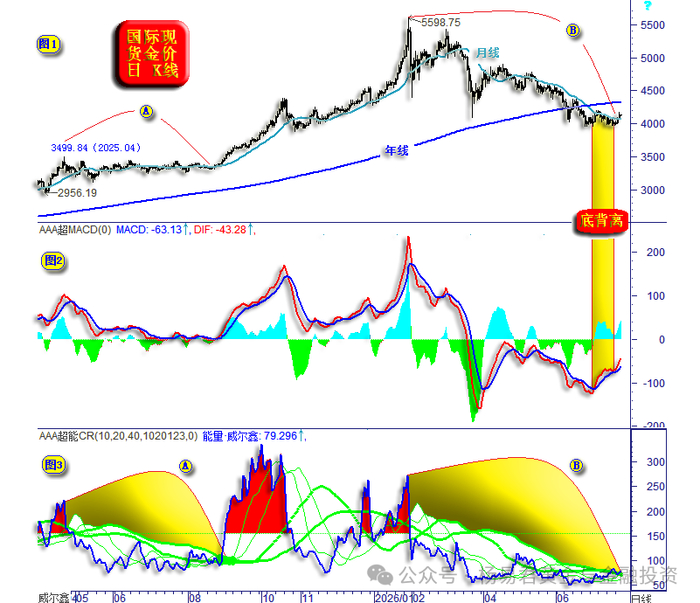
小图1、2结合观察,六月下旬至七月中旬的黄金市场MACD趋势指标在周期低位呈现出相较于金价的见底背离信号。小图1、3结合观察,金价日线CR能量指标在低位正向上突破趋于胶合的主震带、副震带共振阻力区,此乃金市趋势看涨的技术参考信号之一。当时状况与2025年4月金价见顶3499.84美元后的中期强势调整末段特征一样。
随后市场如我们分析判断,金价中期见底后涨势凌厉。但上周市场即呈现出金价阶段上涨到位后的明显超买信号,再如最新信息图示:
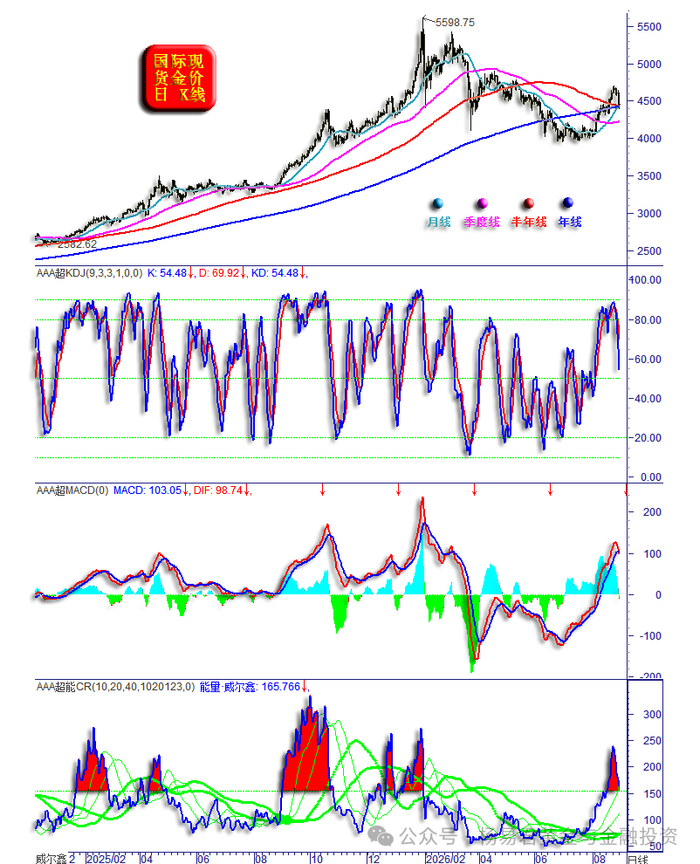
金价日线KD指标创出了一月周期见顶5598.75美元后的最强超买值。MACD趋势、CR能量趋势指标也明显进入阶段风险区。毕竟,当前金市暂宜视为中期大幅下跌之后的修正,非处于迭创历史新高的牛市状态,故当阶段市场超买信号出现后,尤需谨慎。
金价逆美国中期流动性上涨过度的风险警示信息
就金银市场关联环境而言,笔者在8月20日评论“美联储与财政部鹰鸽燕舞 避险需求推动金银价格狂飙”中曾分析过美国中期流动性与金价的运行关系:

当地缘政治对金银市场影响失色时,二者正相关性很高!就周线观察,虽美国中期流动性紧缩趋缓,但并未向上突破250周均线确认宽松环境的到来。再如8月21日收市后的美国流动性指数与金、银日K线对比信息图示:

流动性指数与金银日K线正向关联度非常高。然当二者相关性“异常”时,需注意金银市场可能面临转折:
图中AB区间,美国中期流动性趋势下行,对实际应流动性紧缩,理当助力金银价格继续下跌。但AB区间的金银价格呈现逆流动性紧缩的抗跌现象,应结合其它信息判断金银市场是否迎来中期转势。
BC区间,美国流动性趋势紧缩缓解,但金银价格滞涨。此后,随着流动性趋暖宽松的延续,金银价格强势回升。
D位置,即上周四(8月20日),美国流动性指数领先国际现货银价,滞后于国际现货金价触及半年线后连续两日偏紧缩回落,金银价格理当回调才对,岂知继续逆流动性趋势强势上行,构成明显的关联异象,需要警惕短期金银多头能量盛极而衰。如图中5月11-13日信息图示,流动性指数三连阴偏紧缩下行,金价拒绝关联指引下跌,银价更是“逆”流动性指引上涨。但随着流动性紧缩趋势延续,金银价格很快追随流动性指引转势下跌。目前美国流动性紧缩两连阴,金银逆势上行,且皆在短期超买的背景下触及技术共振强阻区,需要警惕短期金银市场强势背景下的调整风险。
接下来至八月末的六个交易日,结合金价月线涨幅,金银阶段、中期技术面考虑,金银价格继续大幅上涨的概率偏小。若基于美国意愿考虑,月末“和稀泥”明显回吐当前涨幅,留下长上影线,会令投资者对后市不知措施。
从金银市场资金驱动逻辑观阶段涨势过度的风险
就八月金银市场涨势观察,白银市场表现相对弱于黄金,为何如此?可从对冲基金在金银市场中的资金流向见端倪。首先观对冲基金在COMEX期银市场中的资金流向信息:

COMEX期银市场中的净持仓为净多3928.53吨,近几周变化不大,总体继续停留在周期底部。基金多头持仓5889.60吨,空头持仓1961.08吨。对比观察,五月以来,基金有限的多头增仓被空头增仓大致对冲。最近两周,基金多、空持仓皆下降,只是空头持仓下降力度更大,不难明了在近两周银价冲顶过程中,资金驱动主要缘于空头被动止损,而非多头主动增仓。
黄金市场则不然,基金主动做多意愿很强:

COMEX期金市场中的净持仓为净多756.85吨,多头持仓为862.06吨,空头持仓为105.21吨。最近几周,对冲基金在期金市场积极主动做多,致使基金多头持仓、净多持仓重返2026年初的高位,这与基金在白银市场中的操作意愿寡淡明显不同。通过阶段金银市场的资金驱动差异,不难明了当前黄金市场“避险需求”强化运行逻辑。
虽然近几周黄金市场机构们的投资、投机意愿强化,但基于稳健经营的产金商却未必如此认为。金价越往上涨,产金商套保(甚至超规模投机套保)意愿越强,对冲着基金等机构们的做多意愿。然在金价“迭创历史新高”的牛市中,与金价在“区间”结构性牛市中,这种资金流向的矛盾信号,可能对应不同的市场运行含义。如国际现货金价日K线及产金商套保意愿量化信息图示:

量化指标下行,代表产金商套保意愿强化。量化指标上行,代表产金商套保意愿弱化。
通常情况下,在金价高位持稳,温和上涨或温和下跌过程中,产金商套保意愿会持续或强化。在金价周期低位持稳,加速上涨或加速下跌过程中,产金商套保意愿会下降,甚至反手投机性做多。但有时产金商会过度套保,即投机性超生产规模套保,极易遭遇对冲基金逼仓,最终可能因为担心爆仓而不得不反向“强制性”交易。当这种信号出现时,要当心市场可能迎来阶段或中期转折。
2025年A区,在金价创历史新高后的高位持稳过程中,金商套保卖压越来越强。但卖盘被对冲基金等投资、投机机构,央行购金需求悉数承接,我们当时及时分享了这一信息,此乃中期金市继续看涨的重要参考信号之一。
B区金价再创历史新高,产金商继续加大套保力度。C区金价涨势凌厉,基金大肆逼空(一定程度也逼仓套保),对应量化指标向上“劲跃”,此乃“强制性”去套保或空头“强制性”平仓或爆仓信号,是阶段或中期金价见顶重要参考信号。
不难看出,在A、B区域不断逆势增加套保,尤其超生产规模的套保或做空,会招致极大亏损。2025年11月至2026年一月,“教训深刻”的产金商不敢再大肆套保了!总体倾向于顺趋势减套保或压库存。
不少生产商的市场研发能力较弱,市场判断失误的套保行为可能招致巨大损失。2025年A区,笔者即“苦口婆心”告诫我们的产金商朋友:切忌盲目套保,当前产金商宜增加库存,而非去库存。2025年报信息出炉后,不少以金银开采、精炼为主业的上市公司净利润在扣非前后差别很大。扣非净利润相较于扣非前大幅下降,这个差值大致对应于盲目套保的损失,少则一两亿,多则超10亿。
2026年D区,金市下行趋势明显,产金商套保意愿温和加强。七月E区,聪明的产金商们套保意愿下降,甚至开始减套保,这是金价可能阶段或中期见底的参考信号之一。
2026年8月F区,随着金价不断上行,产金商套保意愿再度转强,对冲着基金主动做多意愿。难道当前金市不会出现类似2025年C位置前的凌厉逼空吗?应该不会!2025年C区前的黄金牛市,乃金价迭创历史新高背景下的系统性牛市。整个市场投资、投机人气利多,助益基金逼空。当前F区乃结构性牛市,上方面临一二季度大量套牢盘,市场人气并非绝对有利于基金多头。故当产金商套保意愿不断强化时,对冲基金会“识时务”,不会像2025年B、C区间一样执意逼空,宜结合其它市场信号注意金银市场阶段,乃至中期见顶风险。
阶段金银市场见顶风险信号如此多,还会上涨吗
这即需对“整个金融”市场综合情绪有着灵敏感知,又需对技术推导目标价有着“保守合理”的诉求。首先如笔者早先关于金市中期五浪下跌的理论底部推导:

如小图3信息所示,笔者认为金价五浪下跌后的理论目标底部,可参考一浪(5598.75-4402.06美元)向下的138.2%或161.8%黄金分割理论位,分别对应于3944.92美元、3662.51美元。但笔者同时指出,参考2011年金价大周期见顶1920.80美元,1980年见顶850美元后的调整形态变化特征,五浪底部不会击穿去年10月金价强势调整的形态底部,即不会击穿3886.02美元。那么五浪底部就极可能在138.2%黄金分割位对应的3944.92美元附近,实际五浪绝对底在3942.99美元,理论目标推导的实际参考价值极大,投资者在3950美元附近可获得充分的做多机会。
金银市场五浪调整见底后的理论上行目标,或第一阶段理论上行目标在哪里呢?继续如金银日K线信息图示:

上半图,金价日K线,只要金价向上触及4575.41美元,即5598.75-3942.99美元中期熊市波段反弹的38.2%黄金分割位,就应该注意阶段市场风险了。
进一步结合2025年四月金价强势调整见底3120.44美元后的整个中期牛市波段(3120.44-5598.75美元)观察分析:其回调的38.2%黄金分割理论位在4652.04美元,并对应着阻速线2/3线的共振反压。不难发现,阶段金价在4575-4652美元区间的共振阻力极强,我们不断通过“超短期”优化持仓,将多翻空定位在了4650美元以上。转空操作后迅速产生了极大的空头浮盈。
下半图,银价日K线,既然金价都已回升至中期熊市波段反弹的38.2%黄金分割位以上了,银价虽相较于金价滞涨,且对冲基金主动做多意愿不足,但回升至中期熊市波段(121.65-54.74美元)反弹的23.6%黄金分割位不过分吧!这是对一轮弱反弹的最低要求!23.6%黄金分割理论位对应于70.53美元。上周五以前,银价从未触及到该理论目标值。上周三至周五午盘,金价波段高位震荡趋软,但银价波段高位震荡趋强,笔者判断银价在周五欧美盘可能“补涨”。
最后,我们需要明白金银价格在八月末可能大幅下跌的基本面逻辑!
当前,谁,最憎厌黄金?!
当然是— 美元、美债、美国、华尔街!
全球央行去美元、美债化增储黄金危及美元、美国收割全球的霸权地位。华尔街空头曾试图在2022-2024年逆央行劲购金需求,多次阻击黄金市场,但皆折戟长沙。华尔街、美国不乐见黄金市场强势一边倒,若月内金价表现太强,华尔街在月末“画K线、搅混水”做空的可能性就越大,故笔者判断八月金价不会锁定26年最大月涨幅,结合其它超买信号判断,月末金银价格大幅下跌的可能性极大。
黄金会否会就此再续中期熊市?
可能性不大!
就金市资金流向结构观察,全球黄金ETF、全球最大的黄金ETF-SPDR持仓周期转升信号清晰,近年与金价大致同向变化的COMEX黄金市场库存也有周期见底迹象。
最具代表性的信息为,七月前的金价中期下跌,对冲基金根本没敢主动顺势做空,金价下跌的主要原因,是在黄金投资需求大幅下降的背景下,金商、做市商、投行等去库存压力增强。如今,对冲基金阶段投资或投机做多意愿很强,基金空头既然没敢主动顺势打压金价,就更不会逆势战略做空。

此外,全球央行二季度净购金规模剧增,我央行在金价下跌过程中逐月加大购金规模等信息,皆有助于稳定或重新强化黄金市场投资需求,故倾向当前金银价格调整属良性,投资者应该继续关注金银市场逢低做多机会。
最新金银市场资金流向

截止8月28日:
小图3信息,基金在COMEX期金市场中的净多持仓为756.85吨,相较于前周的691.09吨大幅增加65.76吨。基金多头持仓862.06吨,相较于前周的799.06吨,大幅增加63吨。基金多头主动做多意愿很强。目前基金多头持仓、净多持仓皆回升至今年一月周期见顶后的高位区。
小图2信息显示,全球最大的白银ETF-SLV持仓15359.92吨,相较于前周15295.27吨,小幅增加约60吨,持仓创二季度以来新高。
小图4信息显示,全球最大的黄金ETF-SPDR持仓1042.36吨,相较于前周1047.21吨,小幅减少约5吨,暂不影响中期向上趋势。
小图5信息显示,最新COMEX黄金库存843.694吨,相较于前周的831.326吨,增加超12吨,乃今年以来的最大单周库存增量。就近月COMEX黄金库存与金价关系而言,库存增加助益金价走强。
小图6信息显示,最新COMEX白银库存10525.521吨,相较于前周的10505.779吨,增加约20吨,库存趋势利好银价。

头条号入驻


4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
