
作者|桑榆
编辑|林时值
8月5日,统一企业中国(以下简称“统一”)发布了2026年中期业绩。营收173.21亿元,同比增长1.4%;归母净利润14.02亿元,同比增长9.0%。
在这背后,是食品业务增速跑赢公司整体增速,茶饮板块却在收缩;毛利率靠产品结构优化在撑,负债表上的借贷规模却在半年内膨胀了14.762亿元。
财报中关于展望是“挑战与机遇并存”,这句话已经为统一下半年的发展写下了最诚实的注脚。
饮料业务:阿萨姆独木难支
饮料是统一最大的业务板块。2026年上半年,统一饮料业务收益107.51亿元,同比下滑0.3%,占集团总收益62.1%。这也是统一2021年以来首次在中报出现饮品业务收益同比下滑。
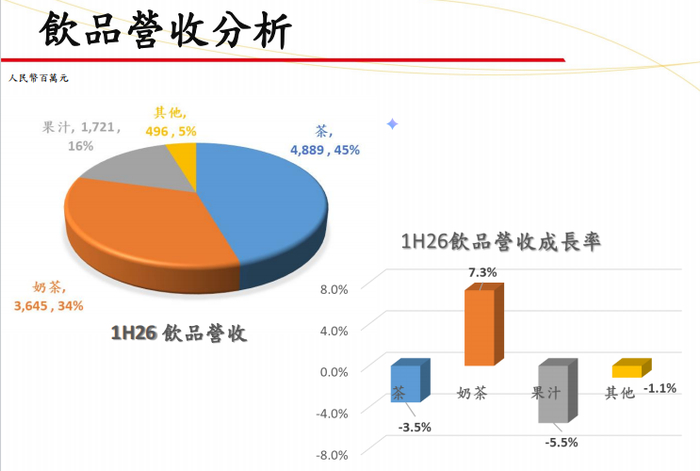
具体产品来看,茶饮料收益48.89亿元,同比下滑3.5%,占饮品收入45%。茶饮料是饮料主业中最大的一块营收,它的失速直接拖累了整个饮料板块。
统一上半年没少在茶饮上使劲:推动“春拂”品牌独立运作,6月起推出焕新升级的“春拂云雾绿茶”和全新“春拂奇兰乌龙”(部分新品上市时间靠近季末,对上半年收入贡献有限);统一绿茶开展第三届“微笑骑行”活动,联合头部媒体覆盖5万家便利店;统一冰红茶推出“果气泡冰茶”限定款,借势国漫IP打造“第二届国漫校园季”;统一双萃柠檬茶借势功夫文化打造“地道功夫节”;小茗同学、茶里王等品牌也均有营销动作。
密集的线上线下营销动作砸下去,效果并不理想。统一在财报中坦言,这些投入“并未帮助整个茶饮料业务实现增长”。
茶饮料的下滑,是多重压力同时挤压的结果。
最根本的冲击来自消费趋势的切换。勤策消费研究发布的《2026年中国茶饮料行业研究报告》显示,2026年无糖茶市场规模预计达1352亿元,在茶饮料总量中占比首次超过50%,正式取代含糖茶成为第一大品类。
风口就在眼前,统一并非没有布局,“春拂”等新品也在跑,但体量远未到能撑起大盘的程度。冰红茶、绿茶、双萃柠檬茶等含糖经典款仍是主力,传统产品在下滑,新牌还填不上旧坑。
现制茶饮正在从外部蚕食瓶装饮料的生存空间。窄门餐眼数据(截至2026年6月)显示,全国奶茶店在营超37万家、咖啡店超22万家。与此同时,瓶装饮料与现制饮品的价格带已高度重叠。《快消一姐》走访多家超市、便利店发现,多数瓶装饮料产品售价在4.5元至10元之间,部分产品直奔10元以上,3元以下产品较少。而现制茶饮蜜雪冰城4元柠檬水、瑞幸9.9元咖啡却已成常态。
嘉世咨询发布的《2024现制茶饮市场简析报告》指出,中国饮品市场已进入“现制饮品逐步替代部分传统瓶装饮料”的阶段。现制茶饮凭借“新鲜现制”的体验优势和持续下探的价格带,正对瓶装饮料,尤其是即饮茶和果汁形成“上位替代”。消费场景在迁移,这是比品类切换更深层的威胁。
雪上加霜的是行业大盘整体收缩。马上赢数据显示,2026年第二季度饮料品类在实体零售的销售额同比降幅达11.78%,在各主要快消品类中跌幅居前;尼尔森IQ数据显示,5月国内饮品全渠道销售额同比下滑8.7%。
统一的茶饮料下滑3.5%并非孤例。2026年第二季度软饮料大类销售额同比下滑11.78%,高糖属性的即饮果汁、汽水明显回落,仅无糖即饮茶同比增长16.2%。但问题在于,无糖茶赛道的市场份额正在被其他品牌挤压。
据马上赢的数据,2025年一季度到2026年一季度,在整个无糖茶市场,东方树叶市占率超过80%,稳居细分行业龙头。农夫山泉靠东方树叶吃透了无糖茶的红利,康师傅用“茶的传人”系列抢占高端无糖茶的心智。统一在无糖茶赛道尚未站稳脚跟,被分流的风险近在眼前。
茶饮之外,统一上半年果汁收益17.21亿元,同比下滑5.5%,占饮品收入16%。曾经风靡市场的统一鲜橙多,如今要通过餐饮、礼盒、家庭、宴席等场景“持续培育市场”。一代爆品,正在寻找新的存在感。
中国食品产业分析师朱丹蓬对《快消一姐》表示,统一的饮料业务困境,根源在于系统性的老化。“冰红茶、鲜橙多这些经典单品面临品类老化,品牌对年轻人的吸引力在下降,传统渠道和营销打法也在失效。新势力不断逆袭,统一需要一次从产品到渠道再到组织体系的全方位刷新。”
放眼统一的饮料版图,阿萨姆几乎是唯一的“孤勇者”。上半年奶茶收益36.45亿元,同比增长7.3%。“统一阿萨姆奶茶”大单品原味奶茶稳步增长,低糖茉莉奶绿成为新的增长动能。统一饮料业务相对稳住规模,靠的是奶茶在托底。
但奶茶面临的威胁同样不容忽视。全国超37万家奶茶店遍布街头巷尾。当现制茶饮的价格不断下探、门店密度持续增加,瓶装奶茶“随处可得、价格实惠”的市场优势渐渐丧失。马上赢的数据显示,瓶装即饮奶茶的市场份额已萎缩至不足2%。
汇丰环球研究此前报告指出,“饮料业务方面,该行预期统一饮料市占率因价格竞争及保守定价策略而下降”
食品业务撑住基本盘
2026年上半年,统一食品业务收益56.34亿元,同比上升4.7%,占集团总收益32.5%。
“汤达人”2026年上半年聚焦核心“豚骨口味”大单品经营,品牌稳步增长;春季限定“火山辣豚骨拉面”,话题和收益均创新高。“茄皇”“满汉大餐”均实现品牌收益高双位数增长。“统一老坛酸菜牛肉面”品牌收益和市占率稳步成长。

渠道端也有亮点。统一围绕新中产协同山姆会员店共创推出“上汤瑶柱银丝面”,销售持续火爆。
方便面业务上半年的表现,向市场证明统一走通了高端化这条路。但行业的竞争早已从“吃饱”到“吃好”,再到“吃出情绪价值”。汤达人、茄皇、满汉大餐的持续增长,靠的不是简单提价,而是来自于产品更真实的食材、更讲究的工艺、更精准的场景切入。
但需要正视的是,方便面行业整体正面临深刻的结构性挑战,外卖是冲击最大的对手。赵雪琦等学者在《方便面市场消费量的影响因素分析》中指出,外卖市场规模每增加1%,方便面消费量就减少0.0533%。第二十五届中国方便食品大会披露,方便面市场已进入存量竞争时代,行业正从“增量竞争”转向“价值竞争”。
在这个大背景下,统一方便面业务4.7%的增长,更多是高端化产品结构升级带来的“单价提升”。据2025年中国方便食品大会数据,方便面行业整体“主体稳健且小幅回升”,但行业CR5集中度高达84%,赛道已从增量扩张彻底转向存量绞杀。统一的方便面业务能稳住,但指望它成为第二增长极、弥补饮料业务的下滑缺口,并不乐观。
与山姆共创的“上汤瑶柱银丝面”持续火爆,打开了另一条新路径。渠道定制化,或许是统一高端化之外的增量空间。
统一在半年报中展望道:2026年下半年,中国经济面临的内外部不确定性增加,挑战与机遇并存,预计仍将保持增长韧性。快消品行业将迎来更深层次变革,高性价比产品持续引领主流消费;创新产品更需聚焦健康、安全与特色,为消费者提供丰富的情绪价值。
下半场的竞争,比的不是谁便宜,是看谁更让消费者觉得值。
利润“撑场”:
结构优化与财务杠杆的两面
统一在财报中明确表示,毛利率由去年同期的34.3%上升至35.0%,“主要受产品结构优化带动”。
食品业务毛利率提升2个百分点至28.5%,靠的是中高端方便面占比提升;饮料业务毛利率微升0.5个百分点至39.9%,靠的是奶茶等高毛利品类支撑。
如果说产品结构优化是统一的“真本事”,那么这份本事最终要经得起资产负债表的检验。
截至2026年6月30日,统一现金及银行结余118.80亿元,总借贷25.559亿元,资本负债比率从2025年末的-67.58%变动至-71.99%,绝对值扩大4.41个百分点。这一变化的直接诱因,是2025年度约20.5亿元的巨额分红——金额超过2026上半年14.02亿元的净利润,显著摊薄了股东权益。
与此同时,公司通过增加短期借款(半年净增约14.76亿元)来维持资金充裕,财务杠杆在边际上有所提升。尽管公司仍维持约93亿元的净现金头寸,流动性风险可控,但这种“借短投长”的期限错配及杠杆率上行趋势,值得持续关注。

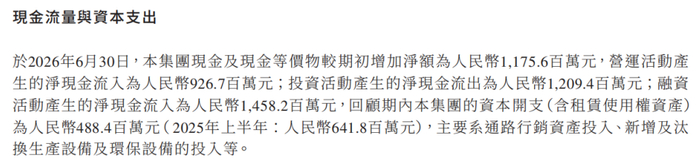
从现金流量表来看,上半年经营活动现金净流入9.26亿元,投资活动净流出12.09亿元,经营现金流不足以覆盖投资支出,缺口由融资活动净流入的14.58亿元补足。

财报显示,统一上半年资本开支4.884亿元主要用于通路行销资产、生产设备及环保设备投入;销售及市场推广开支增加1.66亿元至39.39亿元,用于渠道促销、终端资产及运输。但14.58亿融资流入中绝大部分为短期借款,用以填补长期资本开支造成的现金流缺口。若未来信贷环境收紧,这一策略将带来再融资压力。
利润增长9%,公司延续不派发中期股息的一贯做法,或为保留现金以应对下半年不确定性及再投资之需。但当增长引擎面临挑战、财务杠杆攀升之际,投资者难免对资本配置效率产生关切。
券商分歧明显。里昂偏乐观,维持“跑赢大市”,认为7月销售已有改善;招商证券、富瑞、大摩则相对谨慎,普遍认为全年6%—8%的增长目标“具挑战性”,其中招商证券与大摩已下调目标价。不过招商证券亦指出,公司目前6.5%的股息率正日益具备吸引力。

统一下半年最关键的变量,不是成本,不是天气,而是节奏。食品业务以4.7%的增速和28.5%的毛利率证明高端化路径有效——汤达人、茄皇、满汉大餐构成层次分明的高毛利产品矩阵。但该板块仅占营收32.5%,体量有限,难以独力撑起增长叙事。
胜负手仍在饮料。占营收62.1%的饮料板块上半年微降0.3%,仅靠阿萨姆奶茶维持增长。茶饮料下滑3.5%,果汁下滑5.5%,无糖茶新品"春拂"面对东方树叶75%—80%的市占率壁垒,远未拿到入场券。统一的饮料故事正从“全面开花”转向“单点支撑”,从“茶饮霸主”沦为“追赶者”,叙事切换仍在进行中。
下半年,食品业务大概率还会稳,茶饮能不能止住下滑、无糖茶能不能跑出一个真正的爆款,才是决定统一全年业绩的关键变量。年初定下的6%—8%增长目标,上半年只完成了1.4%。剩下的缺口,都压在下半场了。


