
投资与理财
文/华勇(小财米儿观察员)
近日,江苏伟康洁婧医疗器械股份有限公司(以下简称“伟康医疗”)更新了招股书,再次备战上市。
据悉,这是伟康医疗第五次更新招股书。早在2017年9月伟康医疗就发起了第一次IPO,此后接连又在2018年5月、2019年6月以及2021年9月三次冲击IPO,上市地点分别是上交所主板和深交所创业板,但无奈均铩羽而归。这充分凸显伟康医疗上市之迫切。
面对医改大潮,充足资金、转型升级、提质增效已成为医疗行业新生态。而如何在红利尽失、洗牌加剧的行业下半场中更好地生存发展,借助资本市场IPO发力无疑是重要一环。
招股书显示,伟康医疗此次IPO拟募集资金3.68亿元,资金将分别用于年产1150万支超滑抗菌硅胶导尿管新建项目、年产4800万支吸痰管和1000万个引流袋新建项目、医用高分子材料研发中心建设项目等项目。若IPO能成功,无疑是伟康医疗企业发展史上一个重大里程碑。
财务数据持续下滑,却多次突击分红
伟康医疗成立于2012年,主营业务为一次性使用医用耗材的研发、生产和销售,产品涵盖手术护理、呼吸、麻醉、泌尿和穿刺五大系列的上百种规格型号,主要产品为吸引管、吸痰管、鼻氧管、引流袋等医用高分子材料类产品。
然而小财米儿发现,对比其他竞争对手,伟康医疗体量、市占、综合实力均不占优。以中商产业研究院测算的830亿元低值医用耗材市场规模计,伟康医疗2021年主营业务规模收入占全国比重仅为3‰,占比极小;以中商产业研究院测算的140亿元医用高分子材料类一次性医用耗材市场规模计,伟康医疗医用高分子材料类2021年主营业规模收入占全国比重仅为1.23%。
除了实力不如人之外,小财米儿亦发现伟康医疗近三年营收、净利润也在不断下降。招股书显示,2019-2021年,伟康医疗的资产总额分别为43956万元、44108.07万元和31211.14万元,营业收入分别为26,192.33万元、25,355.20万元和24,409.74万元,净利润分别为6,904.39万元、5,470.50万元和5,462.60万元,因此从数据上看,近三年伟康医疗无论是从资产总额、营业收入还是从净利润来看,都出现了持续下滑。如下图:
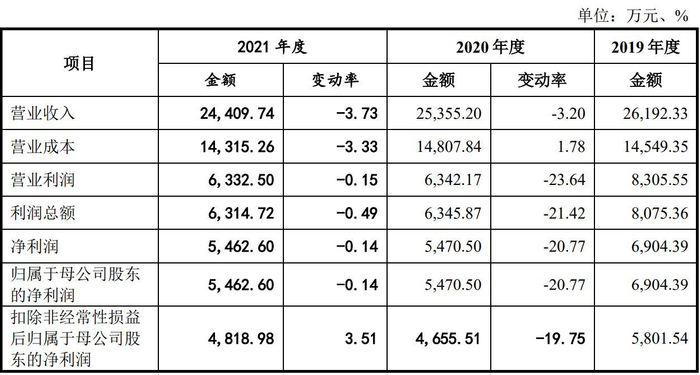
然而在业绩持续下滑的境况下,伟康医疗近三年却加快分红,分红款项几乎全落入一股独大的刘春良刘丽洁父女的“自留地”里。招股书显示,伟康医疗2020年共向股东派发1.5亿元的现金红利;2021年6月18日,又以每10股派发现金12元,合计向股东分配现金股利5400万元,二者合计高达1.94亿元,而公司2018-2020年实现的归属净利润之和仅为1.93亿元,显然公司的累计分红金额已超当期归属净利润。这些做法不免让市场产生企业突击分红甚至掏空“家底”、现任股东不愿意与未来的潜在投资人共享既往经营积累的疑问。
IPO前多名战投撤退,是前景不妙还是管理体制痼疾使然?从招股书的股权结构可以看出,伟康医疗是刘春良、刘丽洁父女两人100%家族控股的企业。虽然从成立之初至今,刘春良、刘丽洁均控制伟康医疗100%的表决权,但是公司曾经陆续进入其他战略投资者手中。2017年1月,国药并购基金、复星平耀、圣众投资、益厚投资增资入股伟康医疗。不过,在前几次IPO申请期间内,多家外部股东纷纷陆续选择一次性退出。这其中缘由有点令人看不懂。但有知情人士说,战股陆续退出,或许说明他们不太看好伟康医疗的前景,公司挑战与风险仍然较大。
这并非刻意夸大。小财米儿发现,从行业特性来析,当前国内低值医用耗材行业的竞争企业数量众多,市场集中度较低,同质化竞争较严重。行业领先对手威高医疗、康德莱、 维力医疗2020年的市场份额分别为12.8%、2.5%和 1.6%,其他厂家市场份额均不到1%,伟康医疗亦在“不到 1%”里。一家品牌若没有一定的市场规模,将很难有规模利润与效应,投入必大于产出,这令战投机构知难而退。
比较可比上市公司威高股份、康德莱、三鑫医疗、维力医疗、拱东医疗,伟康医疗可谓是“小巫见大巫”,体量、市占、综合实力均大不如人。以威高股份为例,其2019-2021年主营业务收入分别为56.6亿元、59.9、62.3亿元,伟康医疗还不到人家的零头。
除了规模差距之外,伟康医疗亦坦言,与威高股份、康德莱、维力医疗等行业领先企业相比,其在产能规模、资金实力与技术研发积累等方面亦存在一定差距。
另外,一些行业分析师认为,伟康医疗股权过于集中,易影响企业重大经营决策的透明度、公允性。若未来相关内控制度、管理体制不够完善,可能存在损害中小股东利益的风险。从多次突击分红、掏底分红可以看出尚在IPO就如此粗放操作,以后其能做到公允公正?体制痼疾进一步让战投者畏难而退。
国家医疗机构强制推行“两票制”“带量采购”,将来若伟康医疗不能及时制定相关应对措施,对经销商结构进行调整,将面临市场份额、经营业绩下滑的风险;同时,若伟康医疗未能在所辖地区中标或中标价格大幅下降,将可能对其经营业绩造成不利影响。“两票制”“带量采购”将对中小医疗厂商带来更大的冲击,这也促使战略投资机构偏爱大型医疗厂商。
研发力不强、外销比例过重,制约成长
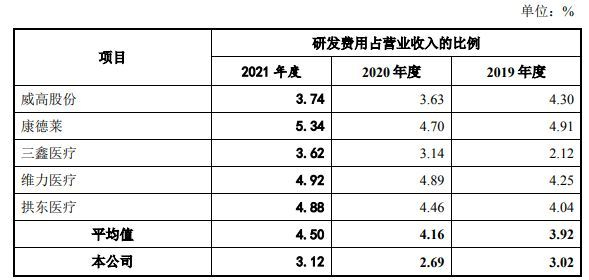
推动一家公司持续成长的基本动力,除了市场营销因素外,产品研发能力是重中之重。但是研究完伟康医疗的人员架构后发现,其业绩近几年在持续下滑。招股书披露,伟康医疗2021年在职人数为600多人,而研发人员只有20人,仅占企业总人数的3%。同时,伟康医疗用在研发上的投入比例,亦远低于同比上市公司平均值。伟康医疗在研发上的费用仅分别为791.42万元、681.19万元和760.52万元,研发费用占营收比重分别为3.02%、2.69%和3.12%,而销售费用占比则是7.66%、4.19%和5.11%,研发投入规模远不及销售费用,与同行业可比上市公司存在较大差距。如下图:
到一个值得关注的问题是伟康医疗外销比例过大、客户集中的风险。招股书显示,2019-2021年,伟康医疗司直接出口实现收入分别为13,526.64万元、11,334.38万元和10,631.74万元,占主营业务收入的比重分别为53.2%、45.9%和44.1%,而其前四大外销客户均为国外知名医疗器械品牌运营商,合计占其直接出口收入的比重在70%以上。未来若外部政策环境或市场发生变化,或者其在产品质量、供货能力等方面不能满足外销客户的需求,或导致主要外销客户减少对伟康医疗的采购额或者停止与其的合作,其经营业绩将受到不利影响。
因此,今后如何改变外销依赖严重的局面、如何规避大客户集中的风险将是伟康医疗面临的较大挑战。
结束语
相对于威高股份、康德莱、三鑫医疗等竞争对手,伟康医疗的资本布局已经落伍。近日其再次执着于在A股上市,也是渴望借助资本加持跑出速度、跑出体量。
然而,小财米儿想说的是:如今IPO审核趋严,成败分水岭,就在企业认清自我、永续创新、换挡提质,能否顺应“价值打铁”时代。无论是过会还是重启,都将是一个漫长的资本征程。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
