
2026年上半年,中国新接造船订单同比增长173.1%,全球新接订单份额82.3%。
同一时期,中国船舶营业收入915.30亿元,同比增长26.01%;归母净利润99.54亿元,同比增长163.51%,利润增速远超营收增速。

而克拉克森新船价格指数8月报186.34点,同比只涨了0.08点——而它的历史峰值是191.58点,出现在2008年9月。
三件事放在一起看,似乎有些矛盾,但这是造船业特有的一种时间差——利润来自过去,价格反映现在,而订单要等到两三年后才交付。
理解了这个时间错位,才能理解这个行业当下最值得讨论的问题:业绩已经兑现了,但周期还在答题。
01
先搞清楚业绩兑现的是什么
先承认事实,这一轮景气度不是幻觉。
据工业和信息化部数据,2026年上半年中国造船三大指标全部创历史新高:
1、完工量3650万载重吨,同比增长51.2%;新接订单量12106万载重吨,同比增长173.1%;手持订单量36325万载重吨,同比增长54.9%。
2、全球份额上,完工量占62.2%、新接订单占82.3%、手持订单占71.2%。订单排期延伸到2029乃至2030年。

但真正需要解释的是利润弹性:为什么营收只增26%,利润能增163.51%?
原因有三层。
第一层是合同价格的时间差。
船厂按履约进度确认收入,一艘大型船舶从签约到交付通常需要2到3年。2026年上半年确认的营收,对应的合同价格主要锁定在2023到2024年之间——这两年价格仍处在快速上行通道。低位签约、高位结算,利润弹性自然大。
第二层是成本端的顺风。
据券商研报测算,2021至2025年船用钢板价格累计下滑35%,而钢材是造船最大的成本项之一。收入端锁定高价、钢价持续下行,两头剪刀差由此形成。
第三层是船型结构的升级。
据工信部数据,2026年一季度中国新接的绿色船舶订单国际市场份额达到80.2%。高价值船型占比提升,会在价格指数点位不变的情况下推高单船平均价格。
三层叠加,结论很清楚:这轮高增长的本质,是历史价格的兑现,而不是当期景气度的映射。
这意味着——业绩好,和景气可持续,是两个问题。
02
景气度能持续多久?
关于景气周期的判断,需要审慎对待,先说结论:方向可以辨认,节奏难以判断。
首先,支撑周期延续有三个理由:
1、需求端有政策强制的底盘。这一轮与上一轮最本质的区别在于,需求有相当部分来自绿色替换,而不是纯粹的贸易增长。
国际海事组织的碳排放规则与能效指数要求,使船东即便在运价低迷时也必须更新船队。这意味着周期的底部比过去更有支撑,行业不太可能重现2009年后那种长期订单真空。
2、供给端存在真实制约。船用发动机等关键配套供应紧张,不是短期现象。有行业报道称,部分发动机厂商2030年订单已满、扩产迫在眉睫。这类瓶颈限制了产能释放的速度。
3、订单能见度确实很长。截至2026年一季度末,全球手持订单达1.91亿修正总吨,创17年新高(BIMCO数据),相当于全球现有船队的17%,这一比值为2011年以来最高。这意味着未来数年的收入有合同支撑。
但以上三个方面并不能线性外推。
第一,价格指数已在历史高位横盘两年。2025年全年价格是下跌的,2026年只是缓慢修复,而2008年9月的峰值191.58点,这轮上行走了五年,始终未能突破。
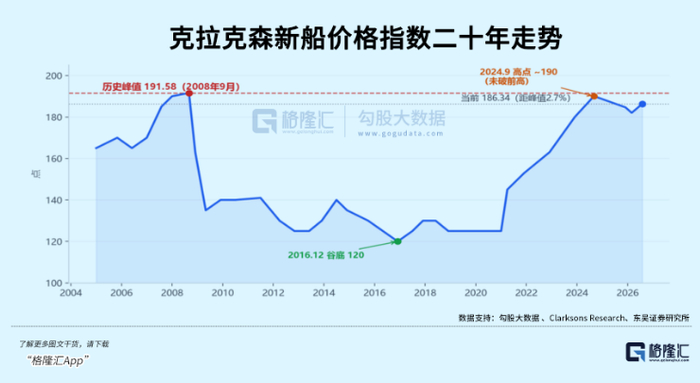
更值得注意的是:二手船价格指数持续走高,8月底报213.96点,同比上涨15.2%,创2008年10月以来最高;运费和二手船反映当下需求,它们在新高;新船价格反映船厂议价能力,它在横盘。需求端很强、船厂却涨不动价。
第二,产能正在回归。克拉克森预计2026、2027年全球船舶交付量分别为5005万和5543万修正总吨,而2025年约0.44亿修正总吨——连续两年增长,产能正在实打实释放。

从产能扩张结构看,当前全球产能扩张主要由中国船厂驱动,呈现"新建复活船厂与既有船厂效率跃升双轮驱动"的特征,不只是新厂投产,既有船厂的效率提升同样贡献增量,而这类产能弹性往往被低估。
第三,需求侧已出现结构性分化。2026年全球集装箱船队运力预计增长约4.2%,而货量增速只有2.5%至3%(克拉克森预测);截至9月,全球集装箱船队总运力已达创纪录的3400万标准箱,运力扩张明显快于货量增长。订单总量创纪录的同时,内部分化已经在发生。
第四,交付周期造成的滞后。今天签的订单要两三年后才交付,今天确认的收入来自两三年前的合同。财报永远比行业真实状态晚半步,这是造船业周期属性强的根源,也意味着用季度数据判断长期趋势,几乎必然误判。
所以,持续多久取决于一个可验证的条件。如果新船价格指数始终无法突破2008年高点,这一轮更可能演化为"高位平台",盈利维持高位但增速回落;如果能有效突破,才对应新一轮超级周期,利润与估值的双升。
03
哪些环节值得关注?
顺着上面的逻辑落到跟踪层面。
月度指标核心是克拉克森新船价格指数,以及新船与二手船价差是否收敛。
季度重点看单船均价与毛利率的环比方向。因为毛利率是交付结构与合同价格的综合结果。一旦它开始环比回落,说明交付的订单已经切换到低价签约的部分,那是利润拐点的第一手信号。
至于产业链,得先建立一个认知:不同环节的周期位置并不一致——总装最先受益,配套环节滞后半年到一年。
从确定性看,总装环节相对较高。订单锁定,头部集中趋势明确,但它同时受价格横盘和产能扩张的双重约束,利润率上行空间有限。
从供需紧张程度看,动力系统是整条链上最关键的瓶颈。产能、技术升级、国产替代,三重逻辑在这里叠加。
从长期空间看,高端船型的差距即空间。从累计份额看,中国在大型LNG船领域仍明显落后于韩国,这个差距的收敛速度,决定了中国船厂能否在下一阶段拿到结构性溢价。
此外,船舶配套设备整体国产化率约65%,但内部差异很大,属于"后周期+国产替代"的双重逻辑。
总体而言,总装享受订单能见度,动力系统享受瓶颈溢价,配套环节享受国产替代。三者的驱动逻辑、周期位置和风险来源都不相同。用统一的"造船景气度"去理解它们,反而容易误判。
机会之外,风险点也需要客观看待。比如新船价格长期无法突破历史峰值、产能扩张超预期、技术路线尚未定型、钢材价格反弹与汇率波动侵蚀船厂利润弹性等。
04
结语
造船业是一个时间被折叠的行业:利润是三年期合同给的,订单要两三年后才交付,而周期要用十年来丈量。
当下业绩兑现是真的,但持续性需要时间验证,在这个行业里,用季度业绩判断长期趋势,就像用后视镜开车。
本文源自:格隆汇


