
【核心观点】
第一,本轮长端利率上行的根源在于期限溢价而非美联储的降息或加息决策;杰克逊霍尔年会验证了这一机制——沃什表态越清晰(本次偏鹰),加息预期升幅越大,抛售压力不降反升。
第二,当前全球宏观处于混沌状态,供给冲击反复与高利率黏着两条压制线同时存在、相互强化。按四态框架,实际表现更靠近类滞胀但不具典型性,基准概率类滞胀约60%、通胀脉冲约25%、衰退约15%。
第三,在此坐标下各品种定价逻辑可得一致解释:原油是供给冲击的直接驱动变量,表现最强;黄金处于通胀脉冲与类滞胀之间的过渡位置;铜、铝虽属类滞胀期传统定义下的需求敏感型品种,但本轮关键变量已切换至供给端。
第四,黑色系三重底框架显示,反内卷底与流动性底测试记录良好,焦煤成本底最为脆弱;黑色系价格由国内供需主导,焦煤并未跟随原油联动,当前更可能震荡修复而非趋势性反转。
第五,地缘风险溢价并未如市场预期边际收敛,而是重新走高。截至9月7日,指数总溢价与结构残值均创8月以来新高,是本文与市场预期差异最大之处,也是后续最主要的不确定性来源。
综合判断,美国债务规模持续扩张正通过期限溢价重塑全球大宗商品定价逻辑;在混沌状态下,各品种对这一扰动的反应由供给约束强弱决定,而非对美债收益率的天然敏感程度。9月11日CPI、9月15-16日FOMC,以及中国8月经济金融数据,是检验上述判断的关键节点。
一、事件概述:债务规模突破与增长速度加快
美国联邦债务总额于2026年8月18日突破40万亿美元,公众持有32.266万亿美元,政府内部持有7.782万亿美元。增长呈加速态势:2017年9月突破20万亿美元,2022年1月突破30万亿美元,2026年8月突破40万亿美元;从30万亿增至40万亿耗时4年半,从39万亿增至40万亿仅耗时约5个月。

以2026年美国名义GDP约31.8万亿美元估算,40万亿美元约为美国全年经济产出的1.26倍、欧盟27国GDP总和的2倍以上、日本GDP的9倍以上;人均债务负担约11.6万美元;2026财年预计利息支出约9630亿美元,已超过同期国防支出。2025年7月,国会将法定债务上限提高至41.1万亿美元。两党政策中心此前估计美国或于2027年冬末至仲夏之间再次触及上限;该智库最近表示,按近期借款速度推算,实际触及时点可能提前至2027年初前后。

二、期限溢价及其驱动因素是本轮美债问题的关键
名义利率可分解为两部分:短端政策利率预期,由央行货币政策直接决定;期限溢价,即投资者持有长期限债券所要求的额外补偿,由市场供需与风险偏好决定。美联储连续降息仅作用于前者,本轮长端收益率上行的主要来源是后者。9月2日,10年期收益率升至4.816%,略低于2025年1月17日4.896%的近年高点,更低于2007年6月5.26%的历史高点;30年期收益率8月17日盘中触及5.31%,为2007年6月以来次高。收益率呈急涨而非渐进上行,表明本轮为集中的结构性冲击。
期限溢价走阔由三方面因素驱动:财政供给扩张——7月单月财政赤字达4323亿美元,同比增长48%,外国投资者自2月高点起累计减持约1900亿美元;科技资本开支挤占国债配置资金——五大云计算厂商单季度资本开支约1800亿美元,同比增长约90%,发行企业债分流机构配置国债的资金;美联储沟通方式变化带来的信誉溢价——沃什弱化前瞻指引的风格于7月议息会议后引发市场批评并触发抛售。需要说明,8月28日沃什表态相对更清晰,但因释放偏鹰信号,反而进一步推高政策利率预期,未减少抛售压力。
三、杰克逊霍尔年会沃什的表态加速美债利率上行
北京时间8月28日,美联储主席沃什在杰克逊霍尔全球央行年会发表就任以来首次系统性政策表态。研究此前针对该事件设定三种情景,对照结果如下:
情景 | 表态特征 | 对美债预判 | 实际情况 |
偏鹰 | 强调通胀韧性,暗示9月加息 | 收益率及美元上行 | 已兑现 |
中性/回避 | 聚焦长期议题,回避9月路径 | 高位震荡,方向不明 | 未兑现 |
偏鸽 | 认可通胀进展,弱化加息 | 收益率回落,溢价收敛 | 未兑现 |
实际结果与偏鹰情景吻合:沃什指出核心通胀改善不足,过去12个月PCE的199个分项中54%涨幅超过3%,并表示若基础通胀未能持续下降政策仍需进一步行动,同时继续拒绝提供前瞻指引。市场反应上,9月加息概率由讲话前约34%升至当日57%,9月1日进一步升至66.9%;2年期收益率讲话后持续走高,10年期升至4.79%,30年期阶段性回落,呈短端主导的走平特征;现货黄金跌破4500美元,白银跌幅更大。这验证了名义利率两部分对不同冲击敏感度存在差异:短端反映政策预期,长端取决于财政供给与信誉的中长期趋势。
四、当前是混沌状态下的类滞胀特征
我们将宏观经济状态按通胀与增长划分为四类:滞胀(经济停滞叠加CPI持续超5%,如1970年代)、类滞胀(增长放缓叠加CPI偏高3%-5%,如2021-2023年)、衰退(经济收缩叠加通胀回落,如2008、2020年)、通胀脉冲(暂时性通胀叠加经济稳健,如2021-2022年部分阶段)。很难量化达到这些状态,关键经济变量的阈值。我们的经验阈值为:通胀脉冲对应油价75-85美元且不破95美元、10年期4.2%-4.5%且不站上4.6%;类滞胀对应油价站上90美元甚至破95美元、10年期站上4.6%-4.8%。截至9月8日发稿前,布伦特报97美元、10年期报4.776%,均已落入类滞胀区间。
据此,本文判断当前宏观状态为混沌状态,即供给冲击反复与高利率黏着两条压制线同时存在、相互强化,经济尚未进入衰退,增长放缓与融资成本高企并存;实际表现更靠近类滞胀但不具典型性——历史典型类滞胀(2021-2023年)由需求端大规模宽松支撑,本轮通胀压力则主要由地缘冲突引发的能源供给冲击驱动,尚未向核心通胀全面传导。基准概率:类滞胀约60%,通胀脉冲约25%,衰退或轻微衰退约15%,严格滞胀概率极低。
不同经济状态下,大宗商品价格特征存在系统性差异(历史复盘结果如下表):
经济状态 | 商品整体 | 黄金 | 原油 | 内部结构特征 |
通胀脉冲 | 普遍上涨 | 小涨 | 普遍上涨 | 能化>农产品>工业金属>黄金 |
类滞胀 | 上涨(>1年) | 上涨 | 普遍上涨 | 供给约束品种强,需求敏感品种先强后弱 |
滞胀 | 上涨(>1年) | 大涨 | 暴涨 | 能化>黄金>工业金属 |
衰退 | 分化 | 上涨 | 下跌 | 需求敏感型大跌,避险资产走强 |
五、大宗商品传导分析:供给约束强弱决定敏感度
在“混沌状态、更靠近类滞胀”这一坐标下,主要商品呈现一致的定价逻辑:原油是供给冲击反复这条线的源头;黄金同时受高利率黏着(压制)与供给冲击反复(托底)拉扯,是观察传导链条最好的样本;铜、铝在类滞胀期本属需求敏感型品种,但本轮因供给端约束偏离历史规律;黑色系为国内定价品种,两条压制线均难以有效传导,从反面印证供给约束强弱是决定品种反应的核心变量。
黄金:两层因子的动态切换
黄金定价由两层力量决定:第一层为实际利率,对应高利率黏着这条压制线,压制金价;第二层为货币信用与避险需求,对应供给冲击反复这条线,托底金价。8月上旬至中旬第二层因子主导金价上行至4400美元附近;8月24日升至月内峰值4664美元(较月初上涨15.8%);8月28日沃什表态偏鹰后第一层因子转为主导,金价当日跌破4500美元,9月8日报4420美元,全月涨幅收窄至8%左右。8月末,央行黄金储备连续21个月增持,达7673万盎司;欧洲央行报告显示截至2025年底黄金在全球官方储备占比升至27%,超越美国国债22%,成为第一大官方储备资产。

白银、铜、铝:工业属性与供给约束的分野
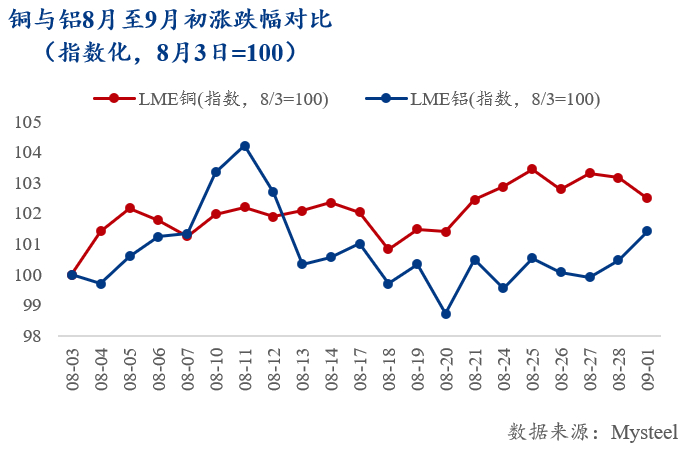
白银弹性更高:8月峰值涨幅21.2%,高于黄金,因市场规模较小叠加约50%-60%消费来自光伏、电子领域,光伏用银量占全球供应量已超四分之一。铜精矿加工费已由2023年三季度94.7美元/干吨降至2026年长单0美元/干吨,进入“零加工费时代”,中国大型铜冶炼厂联盟据此决定2026年减产至少10%。铝方面,中东冲突已致约210万吨电解铝产能减停,全球供需由预计过剩40万吨逆转为缺口超150万吨;8月进口盈亏持续为负,外盘相对内盘更坚挺。经检验,8月铝的日收益率标准差为1.14%,高于铜的0.65%,与传统认知相反,铝价特征更接近由离散地缘事件驱动的原油。
原油:地缘风险溢价指数显示溢价重新走高
原油并非美债扰动的结果,而是期限溢价的驱动因素之一:地缘风险溢价经通胀预期渠道向美债收益率传导。本文将布伦特油价拆解为总溢价(现价较冲突前基准价73.2美元的偏离)与结构残值追踪。本轮美伊冲突基准日为2026年2月27日,总溢价5月4日达到整轮最高40.9美元,7月初一度转负8月至9月重新走高。9月7日布伦特至97.31美元,总溢价跳升至24.1美元创8月新高,结构残值刷新至18.77美元新高位,综合评分70处于“高度风险区”中段,表明地缘溢价正重新走高,而非市场预期的收敛。

黑色系:三重底框架下的国内定价逻辑
黑色系与美债利率联系最为间接,主要通过汇率、国际铁矿石估值、国内货币政策操作空间三条渠道形成有限传导。本文采用三重底体系分析其价格,由外及内依次为焦煤成本底、反内卷底、流动性底,三者存在传导顺序:焦煤成本底转薄,反内卷底才会被测试;反内卷底亦失守,价格才会退守流动性底。
焦煤成本底是最脆弱的支撑,厚度取决于山西煤矿复产节奏。反内卷底锚点为2025年7月1日螺纹钢收盘价3003元/吨,8月3日至13日为唯一真正测试,最低报2976元/吨(跌0.9%),8月14日即收复。流动性底锚点为2025年6月3日收盘价2928元/吨,309个交易日零跌破,但2026年信贷脉冲已连续四个月下行,处于总量充裕、边际收紧状态。
市场流传焦煤价格与原油存在紧密联动的说法,经检验并不成立:
检验维度 | 检验结果 | 结论 |
2018年以来60日滚动相关系数 | 在-0.3至0.5间宽幅波动,多数时间低于0.2 | 不存在稳定正相关 |
本轮冲突窗口(3-8月)相关系数 | 基本处于零值以下 | 冲突期间亦未联动 |
2013年以来9段布伦特站上100美元区间 | 结束后40日焦煤上涨仅2段,7段下跌,最深跌17% | 不支持油价联动补涨说法 |
研究判断,黑色系当前更可能呈现震荡修复而非趋势性反转:流动性底测试记录最为扎实,反内卷底次之,焦煤成本底最为脆弱;黑色系价格由国内供需主导,与美债、原油的联系是间接且有限的。
六个品种的横向对比
品种 | 分析框架 | 传导路径 | 结论 |
黄金 | 两层因子模型 | 直接:实际利率与货币信用并重 | 8月末回调后涨幅收窄至8%左右,短期转弱 |
白银 | 两层框架+工业属性 | 直接放大:涨跌幅持续大于黄金 | 弹性六品种最高,波动率显著高于黄金 |
铜 | 供给约束+高β | 间接:矿端加工费约束主导 | 供给约束下相对稳健,回调宜配置 |
铝 | 供给约束+低β | 间接高波动:实物冲击驱动 | 特征接近原油,需跟踪中东地缘局势 |
原油 | 地缘风险溢价指数 | 反向:期限溢价上行的驱动因素 | 溢价重新走高,非市场预期收敛 |
黑色系 | 三重底体系 | 间接:汇率、铁矿、货币政策三渠道 | 国内供需主导,焦煤成本底最脆弱 |
风险提示
若9月非农、CPI数据大幅超预期,加息预期路径可能大幅偏离当前判断;若伊朗局势反复,地缘溢价走势可能进一步强化或反转;若山西煤矿复产提速,焦煤成本底可能率先转薄。
头条号入驻


4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
