
钨具有金属中的最高熔点,密度高、硬度高,且同时兼具良好导电、导热性和较小的膨胀系数,因此钨被广泛应用于合金、电子、化工等领域,硬质合金为钨的最大消费方向。
一、钨产业链价值分布:上游资源端利润弹性最大
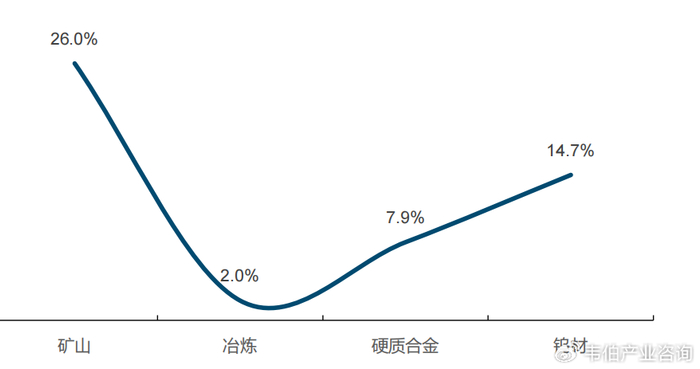
从价值分布看,钨产业链整体呈现“上游资源端利润弹性最大、中游冶炼端收取加工费、下游深加工端附加值最高但对需求景气更敏感”的微笑曲线特征:
上游矿山环节依托资源稀缺性,在钨价上行阶段通常体现出更强的盈利弹性;中游冶炼环节主要通过加工费和原料采购能力获取利润,由于同质化和产能过剩,利润率整体较低;下游硬质合金、钨材及钨基零部件环节技术、装备与客户认证壁垒较高,产品附加值和毛利率水平普遍优于中游,但依赖于终端制造业和军工、航空航天等高端领域景气度。
中国钨行业各环节利润率分布情况及对比(%)
二、两用物项出口管制强化,日企钨原料供给承压
2025年2月,我国将仲钨酸铵、氧化钨、碳化钨以及满足特定成分、形状和尺寸条件的固态钨等纳入管制范围,相关产品出口须申请许可;2026年1月,我国进一步加强对日两用物项出口管制,禁止向日本军事用户、军事用途及有助于提升其军事实力的最终用户和用途出口,相关物项对日供应审核趋严;2026年2月及6月,商务部先后两次将共40家日本实体列入出口管制管控名单,并将另外40家实体列入关注名单,进一步强化最终用户、最终用途审查。相关出口管制政策强化后,日本钨原料进口明显收缩。
据日本财务省数据,2026年1-7月日本钨材进口137.8吨,同比-41.1%;日本钨酸盐进口708.1吨,同比-15.0%,钨原料供给显著趋紧。
2021-2026年日本钨材进口情况(吨)

三、钨资源供给:储量温和上行、实际供给偏紧
储量方面,近年全球钨资源储量整体呈增长态势,2025年全球钨储量约470万吨,同比+2.2%,区域集中度较高。其中,中国钨储量约250万吨,占全球总储量的53.2%,稳居第一大钨资源国;澳大利亚/俄罗斯/越南分别占全球储量12.1%/8.5%/3.6%。
按USGS披露的2025年全球产储量测算,全球/中国钨储量对应开采年限约为55.2/37.3年,资源瓶颈和区域集中度提升了中长期供给的不确定性。

内容目录(部分)
一、钨产业简介
二、美废钨出口禁令
三、钨资源
3.1供给
3.2需求
3.2.1硬质合金
3.2.2六氟化钨
3.2.3光伏用钨丝
3.2.4钨基材料
3.3钨供需平衡
3.4钨价
四、钨材
图表目录(部分)
图表1:钨产业链全景图
图表2:钨产业链价值分配呈微笑曲线形态
图表3:我国APT产能有所收缩
图表4:我国钨精加工环节产能加速扩张
图表5:日本钨材进口同比下滑(吨)
图表6:日本钨酸盐进口同比下降(吨)
图表7:2026年以来日本钨废料进口同比大增(吨)
图表8:2025年12月以来日本自美国废钨进口显著增加
图表9:近年全球钨储量整体上行
图表10:2025年全球钨储量分布
图表11:近年全球钨产量小幅回升(金属吨)
图表12:2025年全球分国家钨产量
图表13:钨原生与再生供给结构及回收路径
图表14:我国原钨及废钨消费结构
图表15:2025年之前我国钨精矿开采总量控制指标逐年增长(65%WO3,万吨)
图表16:钨精矿超产率有所下行
图表17:国内钨精矿月度产量(65%实物吨)
图表18:全球新增供给项目有限
图表19:2025年亚太地区主导全球钨消费(按金额)
图表20:2025年全球钨终端需求行业分布(按金额)
图表21:国内钨需求整体增长(金属吨)
图表22:2025年国内钨下游消费结构
图表23:我国硬质合金产量及全球占比稳步提升
图表24:2023年我国各类硬质合金需求结构
图表25:我国金属切削机床产量持续增长
图表26:切削工具行业营收规模及盈利能力加速向上
图表27:全球PCB钻针市场规模持续增长(按销售收入划分,亿人民币)
图表28:六氟化钨应用领域
图表29:光伏钨丝渗透率提升下我国钨丝产量快速爬升
图表30:近年全球光伏装机增速有所放缓
图表31:ITER钨偏滤器示意图
图表32:WEST装置第二阶段构型示意图,配备完整ITER级下偏滤器
图表33:国内钨供需平衡表
图表34:钨精矿历史价格走势
图表35:2025年11月以来钨价经历快速上涨及大幅回调
图表36:钨相关两用物项出口管制持续收紧
图表37:日本自华进口钨粉占比
图表38:2026年1-7月日本钨粉进口来源结构
图表39:日本自华进口钨酸盐占比显著下降
图表40:住友、三菱硬质合金素材调价或涉及PCB钻针棒材
图表41:日本供给承压叠加原料涨价,六氟化钨价格快速上行
图表42:全球主要六氟化钨产能.20
图表43:国内六氟化钨产能占比有望迅速提升
......
来源:证券;31页报告全文可查看“韦伯产业智库”

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
