
 图片系AI生成
一个月前,科创板云计算第一股优刻得(688158.SH)定增尚在一帆风顺中:3月披露方案,6月修订并获受理,7月29日完成首轮问询回复,节奏环环相扣。彼时公司仍强调募投项目“经济效益前景良好、新建智算中心具有紧迫性和合理性”。
9月初,官宣终止随即接踵而至,公司给出“综合考虑当前宏观经济环境、资本市场环境变化及公司实际情况等诸多因素,经与各方充分沟通及审慎分析后……”的常见话术。前后一个多月判若两人,令市场意外。
而耐人寻味的是优刻得此前在问询回复中坦言:“目前公司的货币资金已接近最低现金保有量,急需通过外部融资的支持”。回望上市六年来,优刻得在阿里、腾讯等巨头掀起的云价格战中持续退守,累计亏损超20亿,股价一度较历史高点蒸发逾九成。资金吃紧与扩张焦虑并存,令定增告吹平添几分骨感。
但终止不等于退缩:公司乌兰察布智算中心D栋年内照常投产,资金将通过银行授信等多元工具另行筹措。
顶着资金缺口继续推进的“二次创业”转型,也是中小云集体转道算力的缩影。近几年,光环新网、青云科技、首都在线、科华数据、天阳科技等一众被价格战“打残”的云服务二线玩家,纷纷在向智算中心、GPU算力租赁等重资产赛道集结。行业性的瓶颈,迫使它们将算力视作“最后一枪”。
与优刻得一样,这场集体押注从始至终争议缠身。同质化竞争的加剧与供给过剩的风险,正将这一赛道从救命稻草推向又一轮大规模淘汰的起点。
但问题是,若豪赌失败,它们还能全身而退吗?
账面扭亏的会计调整,离真盈利还差一截
AI浪潮让优刻得自“9.24”行情以来风光无限,连续翻倍,但回落也迅猛。此前公司股价从上市初期的历史高点126元一度蒸发逾93%,“龙虾”“东数西算”等题材的轮番炒作,目前还未托住基本面,截至本月,优刻得股价已经较高点回撤近43%,上市6年,再度破发。
长期亏损之下,市场对它的盈利前景始终存疑。
而在2025年,优刻得终于交出最接近扭亏的财报,据年报以及后续问询回复,公司在2025年做了两项关键会计估计/科目调整:
- GPU折旧年限延长:2025年10月起,将固定资产中GPU服务器折旧年限由4年延长至5年。公司披露,该变更预计减少2025年度折旧费用约889万元,对净利润拉升约859万元。
- 参股资产重分类确认投资收益:公司对参股公司相关股权从“长期股权投资”重分类为金融资产,并在处置和公允价值变动中合计确认投资收益约6380万元。
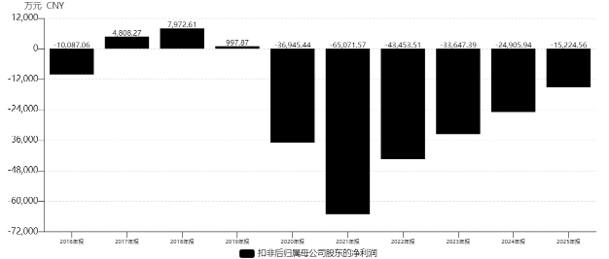
优刻得扣非净利润表现
在这两项因素推动下,优刻得2025年归母净利润亏损收窄至约7355万元,同比减亏近七成;部分卖方据此测算,公司2025年四季度单季实现小幅盈利,2025年全年扣非净亏损约0.45亿元,同比大幅收窄。
如果剔除这两笔,公司2025年仍然处于约1.4–1.5亿元级别的亏损区间,同比减亏39.46%。

优刻得毛利率走势
这确实是优刻得上市以来最接近扭亏的时刻,但不来自于经营质量彻底翻身。
公司认为折旧年限调整反映了设备实际经济寿命,符合会计准则。但市场对此存在分歧,尤其是在海外云巨头身上,一派以“大空头”Michael Burry为代表的投资人认为,这是通过延长GPU折旧年限“压低当期成本、抬高账面利润”的财务粉饰;另一派则强调,GPU的“经济寿命”往往长于物理寿命,折旧调整更多是在重构数据中心资产结构——很多七八年前的TPU仍在数据中心满载运行,不必然等于造假。这类争议直接指向数据中心的利润可持续性,说服国内市场还需时间。
优刻得的案例,可以放在中小云厂商的集体转型中理解。在此之前,互联网巨头“0元中标”、“1分钱中标”的极端非理性竞争,叠加游戏、电商等核心客户需求萎缩,几乎把优刻得拖出牌桌,其股价从巅峰时期的百元股,一路阴跌至8元区间,市值缩水超过80%。

优刻得上市6年股价走势
这种亏损,成为中小云的共同病史——收入做大,利润难以站稳。这批云计算/IDC中小厂商在价格战与资本开支双重挤压下,普遍困在核心云业务的长期亏损中:
- 光环新网:2025年实现营业收入71.78亿元,同比微降1.42%;归母净利润为上市以来最大单年亏损,主要受云计算资产到期处置及减值影响。2025年云计算业务收入同比下滑10%以上,毛利率降至7%区间。2026年中报中,公司IDC收入同比增长约9%,但IDC毛利率由此前30%以上降至23.17%,云计算业务毛利率仅8%左右。
- 青云科技:2025年公司实现营业收入约3.07亿元,同比下滑16%左右,合并口径未分配利润为-12.22亿元,母公司未弥补亏损-11.43亿元,上市五年仍未实现盈利。2026年半年报显示,公司上半年营收约8742万元,同比再降12.68%;归母净利润继续亏。
- 首都在线:2025年净利润约为-1.7亿元,实现四连亏;公司在投资者问询中解释,通用云市场竞争加剧、智算业务仍处导入期,前期重资产投入拉高折旧和财务成本。2026年上半年,公司营收6.65亿元,同比增长5.74%,但仍亏损3218万元,仅是亏损收窄。
- 铜牛信息:2026年上半年营业收入1.08亿元,同比增长3.41%;归母净利润-3677.32万元,综合毛利率为负,IDC及增值服务业务毛利率约-15.1%。
- 天亿马:2024年年报披露,公司营收2.24亿元,同比下滑45.46%,归母净利润亏损4955万元,由盈转亏;2026年中报显示,营收同比增速恢复到45%左右,但净利润同比下降57%,算力与新能源项目加大投入后,利润承压。
对中小厂商而言,本轮AI算力转型之前,并没有哪家真正把公有云或托管云业务做成稳定的高利润业务,“云+IDC”主业的微利甚至亏损是常态。
优刻得能够逼近扭亏,得益于存量IDC产能爬坡开始兑现,以及智算业务拉升毛利,贡献增量,转向算力,已带来一些积极变化。其主力是公司乌兰察布园区2023-2025年机柜功率从18.31MW扩张至61.71MW,利用率从63.59%升至95%,GPU出租率从53.65%提升至92.32%,CPU资源利用率突破100%。
这一年,公司上海青浦园区的机柜功率也从8.49MW增至23.09MW,利用率从23.56%升至59.46%(2026Q1),成为第二增长曲线。
在产能爬坡与AI订单拉动下,优刻得各项毛利指标出现了修复信号:IDC&AIDC毛利率从9.0%提升至43.61%,云计算毛利率从9.89%修复至23.52%,整体毛利率从10.58%升至28.36%,接近部分头部IDC厂商的水平。AI相关收入占比在2025年已超过40%,2026年上半年继续增加到约6–7亿元区间。
这也是为什么2025年开始,优刻得的亏损幅度显著收窄,2026年上半年甚至实现了报表层面的转正。

优刻得乌兰察布智算中心园区
但这一切的前提是,乌兰察布的“存量”几乎跑满,而青浦和后续智算扩建则需要持续资金投入,公司的盈利拐点与资本开支高峰几乎是同时到来。
因此定增箭在弦上,公司原计划募资不超15亿元,全部投向乌兰察布智算中心及智算集群。项目总投资18.17亿元,预期税后内部收益率8.49%。7月底,针对前次募投项目延期、本次项目必要性、产能消化等市场关注问题,优刻得悉数回复了监管问询,18.17亿元的乌兰察布智算中心扩建账目也详细列示,正面回应了“重复建设”等质疑。
接近公司人士回复笔者亦称:“这次终止定增,主要是因为近期公司股价出现阶段性波动,已经低于预定发行价格。如果继续推进发行,可能会摊薄老股东的权益,公司从保护中小股东利益的角度出发,决定终止。”
扩产成了一道资金题
优刻得管理层将这一轮AI转型定义为“二次创业”——一场押注重资产、长周期的战略行动,剑指一个五年后毛利更高的智算中厂,但如果失败,则可能在下一轮行业周期中边缘化。
无论前景如何,扩张已停不下来。
优刻得回复上交所问询时披露,截至2026年3月末,乌兰察布智算中心已投产的A/B/C栋机柜利用率约93%–95%,CPU资源利用率在100%左右,这个数字已接近既有电力和散热条件下的物理上限。继续在现有楼栋挖掘存量的空间极小,设备老化后,单位kW折旧与运维成本也不会下降。若要承接新一轮大模型训练和推理需求,只能推进乌兰察布D/E栋和青浦后续期的新增建设。
新增建设意味着新的资金压力。2026年一季度,公司经营活动现金流净额约1794万元,虽同比增加,但绝对规模很小;投资活动现金流净流出约1.51亿元,自由现金流缺口约1.33亿元。资产负债率在2026年中升至35.76%,绝对值不算极端,但趋势继续向上;货币资金从2025年末的6.24亿元降至5.77亿元。
公司累计授信额度已提升至约52亿元,未使用授信近19.5亿元。但新增授信以短期流动资金贷款为主,与数据中心三年建设期、五到八年投资回收期的期限结构存在明显差距。
定增终止后,青浦园区剩余规划投资约30.69亿元,资金缺口约26亿元;乌兰察布D/E栋总投资18.17亿元,原本拟由定增解决的约15亿元也需要另寻来源。后续只能依靠授信、地方合作和经营现金流滚动,财务费用率大概率继续上行。
如果不继续建设,存量产能很快会饱和,订单会流向阿里云、华为云等头部厂商;既然已经走上重资产转型之路,优刻得只能在资本开支上继续加杠杆。

优刻得企业自由现金流
这种现金流压力并非优刻得独有。2026年上半年IDC/算力板块上市公司过半经营性现金流为负,重资产扩张型公司尤为突出。而资本市场体量有限的中小云,一旦外部股权融资窗口收紧,或者单一大客户订单波动,资金链风险就会被迅速放大。
中泰证券统计,2026年中报显示,行业平均资产负债率升至41%,较2025年末平均上升5.2个百分点;货币资金覆盖率(货币资金/短期借款)降至0.8倍,低于1倍安全线。
行业玩家们正沿着相似路径挤向同一道窄门。IDC老兵如光环新网、奥飞数据、数据港、铜牛信息,从机柜租赁和托管业务切入AI智算;云和软件厂商如优刻得、青云科技、首都在线、金山云,从公有云向自建IDC和智算中心延伸;金融IT和政企IT厂商如天阳科技、天亿马,则通过并购或合作快速进入算力租赁。
它们的共同打法是股权融资加银行授信,再叠加地方国资或园区合作,用长期闭口合同锁定部分订单。这个赛道颇为拥挤,竞争的核心是能否持续获得低成本的长期资金,能否稳定获取GPU和IDC资源,能否通过运营商、公有云和地方政府的深度绑定锁住中长期订单。
算力不是“轻模式”,中小云仍显单薄
中小云厂商大多有公有云时代的“轻模式”基因,习惯用软件运维和高复用资源实现相对轻的扩张。AI算力的逻辑是与之截然相反的:重资产、高折旧、强周期。一台8卡高端训练服务器硬件成本约450万元,配套网络和光模块约19.6万元,在5年折旧周期内,前三年收入很难覆盖设备成本。行业研究普遍认为,折旧完毕后利润才进入加速释放期。
产业环境也在强化这种重资产属性。2026年以来,英伟达供给持续改善,Meta开始对外出租部分富余AI算力,海外专业算力租赁平台崛起,高端GPU租赁价格在高位波动。国内算力租赁市场仍在增长,一季度规模约680亿元,同比增长62%,行业毛利率稳定在50%以上,头部企业订单排期已到2027年。但大量二线厂商只能在边缘价格区间“接盘”,而不是定义价格。
肉眼可见的挤压之中,优刻得的AI收入增长,也需要放在这个背景下审视。2025年AI相关收入占比首次超过40%,对应金额约6.85亿元;2026年上半年继续增长。公司测算乌兰察布D/E栋机柜托管毛利率约39.46%,智算服务毛利率约25%到30%,表面看都不低。但折旧和电费会在前三年显著侵蚀利润。历史数据也显示,算力租赁公司毛利率动辄40%以上,净利率却常常低于20%。
更关键的是订单周期。乌兰察布D栋在2026年6月才完成主体封顶,进入机电施工阶段。公司表示,首批上线时算力服务订单尚未全部敲定,更多是机柜托管和部分意向性订单。而行业普遍“先建机房、后补订单”,如果大客户项目延期或取消,低利用率期就会被拉长。
公司自身的测算也存在这种取舍。机柜托管收入密度约1465万元/MW,算力服务收入密度约485万元/MW,前者约为后者三倍;但毛利率相反,托管约39%,算力服务约25%。在同样的机柜功率下,卖“电力加空间”比卖GPU算力服务回笼现金更快更稳定。
现阶段,AI高增长很大程度建立在资本开支和折旧之上,若要转化为可持续利润,需要完整走过一个3到5年的折旧周期。
而大环境上,行业性风险也在积累。目前算力租赁客户集中度普遍偏高,前五大客户多来自大型互联网或头部AI公司。大客户一旦调整算力策略或自建IDC,订单波动会直接传导到上游。
妙投高级研究员张博在解读算力租赁板块时强调:“算力租赁更容易先承接需求,最容易体现价格变化,也最容易形成收入和利润;但业绩兑现有一个爬坡过程”、“随着越来越多公司进入赛道,市场正在变得‘拥挤’,企业不仅会逐渐失去先发优势,还有可能要面对毛利率下滑的经营风险。”
案例层出不穷, Core Weave在短时间内以设备贷款和高收益债把负债推高至数百亿美元;国内A股公司2023年到2025年间多次公告终止数亿元算力租赁合同,理由是相关业务未能如期开展或服务器未按期供货。
高杠杆加高集中度,再加弱现金流,是一条容易断裂的链条。因为当供给增速快于需求,价格和利润会先从边缘玩家身上塌陷。
优刻得自身存在的运营端短板,也意味着其与大厂有差距。2025年到2026年,公司期间费用率约30%到31%,管理费用率不降反升;同板块IDC公司多在20%以下。2026年半年报显示,应收款项占总资产约12.55%,坏账准备计提比例超过30%,而同类上市公司均值约12.5%。高计提比例说明管理层对AI客户信用风险的判断偏谨慎,但也一定程度上反映客户结构不稳定、收入质量与信用扩张有一定相关。
由此,定增终止,优刻得的算力扩张转为了债权融资,账面的毛利修复已经出现,但现金流仍在为资本开支买单。对中小云而言,算力这“最后一枪”打出去可能是集体纾困的机会,也可能是下一轮周期最重的压力之源。市场将用时间检验,哪些企业能在这轮算力周期中真正站稳。(本文首发于钛媒体APP,作者|黄田,编辑|曹晟源)


