
2026年8月13日,融360数字科技研究院发布2026年7月银行存款利率报告。报告显示,7月存款市场在利率整体下行中出现了显著的期限分化:短期大额存单平均利率大幅下滑,而此前一度暂停的五年期大额存单却重启发行且平均利率小幅上扬。这一“短降长升”的现象引发市场关注,融360对此作出解读。
短期大额存单利率大幅下滑:银行主动压降中短期负债成本
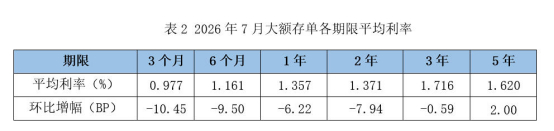
据融360监测数据,2026年7月大额存单各期限平均利率除五年期外均出现下降。其中,三个月期环比下跌10.45个基点,六个月期下跌9.50个基点,一年期下跌6.22个基点,两年期下跌7.94个基点。短期品种(三个月、六个月)降幅显著超过中长期品种,呈现“短端深跌”特征。
对于中短期大额存单平均利率大幅下滑,融360数字科技研究院高级分析师艾亚文分析认为,这是银行在净息差承压背景下,主动压降对利率相对更敏感的中短期负债成本并优化期限结构,叠加市场流动性相对充裕所导致的。在息差收窄的持续约束下,银行更倾向于控制短端负债成本,以缓解盈利压力。
五年期大额存单重启且利率小幅上扬:应对存款到期洪峰与久期错配风险
与短期品种走势相反,五年期大额存单平均利率环比上涨2.00个基点。与此同时,此前一度暂停的五年期大额存单于7月重启发行,部分全国性银行及城商行陆续恢复该期限产品供给,但整体发行额度仍然有限。
对此,融360分析师指出,五年期大额存单重启且平均利率小幅上扬,并非利率上行周期的开启,而是部分大行应对存款到期洪峰及久期错配风险,限量重启五年期产品,造成了“短端深跌、长端企稳”的假性分化。
定期存款期限走势亦呈类似特征
定期存款方面同样呈现出期限分化。2026年7月,银行整存整取存款各期限平均利率中,三个月期至三年期均较上月下降,降幅在0.1至0.4个基点之间,仅五年期上涨0.7个基点,与五年期大额存单的走势一致。
融360报告指出,7月存款利率下行与五年期大额存单结构性重启并存,反映出银行在负债成本管控与客户资金留存之间的审慎平衡。存款利率下行趋势仍在巩固,而“短端深跌、长端企稳”是银行在特定负债管理需求下产生的阶段性分化,并非趋势反转的信号。
免责声明:本网站对转载信息的真实性、有效性及合法性不作任何形式的明示或默示保证,亦不构成任何购买、投资或决策建议。任何依据本网站所载信息进行的操作,其风险均由行为人自行承担。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
