

提起徽商银行,最近舆论场上的关键词多是“董事长空缺”。
这是事实。
但一家资产规模近2.5万亿、全球银行排名105位的省级城商行,它的全貌远不止于此。
翻开2026年半年报,有一组数据值得被看见:
资产总额2.49万亿元,较上年末增长7.06%;营业收入217.44亿元,净利润96.11亿元。在银行业普遍承压的背景下,规模与盈利保持了“稳”的底色。

但真正让这家银行区别于同业的,是它在江淮大地上扎下去的那条“根”。
01
科技金融
把“看不懂”变成“看得懂”
科创企业有个老难题:
技术路线没定型、成长周期长、轻资产没抵押。传统信贷“看报表、看抵押”的尺子,量不准。
徽商银行的解法是:自己先“看懂”。
它搭建了“1+21+N”科技金融专营组织体系:
总行一级部、21家分行科创中心、多家专营支行,覆盖全省重点科技园区。
组建产业分析小组,扎进商业航天、量子科技、核聚变能等赛道,逐条摸清技术路线。
数据是有说服力的:
截至6月末,科技贷款余额2613.43亿元,较上年末净增514.43亿元,增幅24.51%,覆盖全省近半数科创企业。

长鑫科技、阳光电源、皖仪科技,一批安徽科技企业,是在徽商银行的陪伴下从创业走到上市的。
一家银行愿意花时间学技术,它才能真正“看懂”一家科技企业的价值。
02
绿色金融
2050亿的“含绿量”
绿色信贷余额2050.73亿元,较上年末增长32.05%,增速高出安徽省平均水平17个百分点。
数字之外,是产品创新。
2026年,徽商银行落地了全省首笔分时电碳挂钩贷款、全省首单水土保持碳汇质押融资业务。
这意味着它在尝试用金融工具,把“绿色”从口号变成可量化的价值。
围绕新能源汽车全产业链,服务上下游企业2470户,授信超1700亿元。安徽是新能源汽车大省,徽商银行的绿色信贷,是跟着产业链走的。
此外,徽商银行还把普惠金融网点扎进了县域。
最新数据显示,普惠小微贷款1925.82亿元,服务小微企业45.5万户;涉农贷款余额2268.43亿元,县域网点全覆盖。

这些数字的含金量在于“下沉”。
徽商银行在安徽县域的个人存款市场份额达到11.33%,较上年末提升0.25个百分点。
推出“和美乡村建设贷”“皖美全域旅游贷”“徽农振兴贷”等40余款乡村振兴产品,连续两年在人民银行安徽省分行金融服务乡村振兴考评中获“优秀”。
一家省级城商行,能把金融服务做到县域的田间地头,这是“服务地方”最朴素的表达。
03
9月的一场对接会
9月9日,徽商银行联合安徽省国金公司办了一场“支持未来产业发展投融资对接会”,两百人参会。
政府主管部门、投资机构、行业专家、未来产业企业同场交流,发布了《金融服务未来产业合作倡议书》。
徽商银行行长孔庆龙在致辞中说了一句话:“唯有保持金融服务与国家产业政策、地方经济发展同频共振,方能行稳致远。”
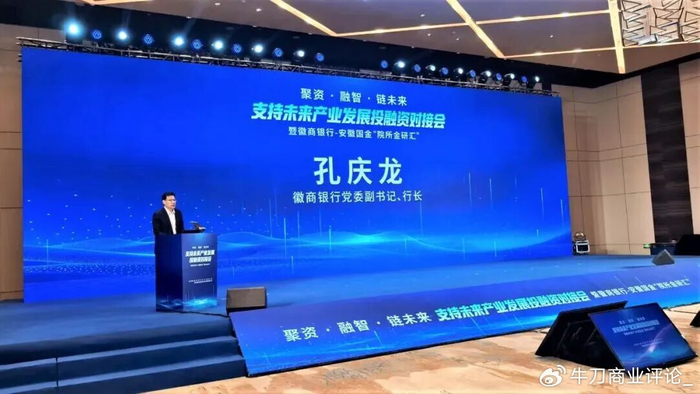
(图源:安徽国金公众号)
这句话不是场面话。
从科技金融到绿色金融,从普惠金融到县域深耕,徽商银行做的事情是把金融资源精准滴灌到安徽的产业升级和民生需求里。
2.5万亿资产、2600亿科技贷款、2050亿绿色信贷、近2000亿普惠小微贷款、覆盖全省近半数科创企业。
这些数字背后,是一支扎根江淮的金融力量,在实实在在地服务着地方经济。
一家银行的长期价值,最终取决于它能不能成为它所扎根的那片土地,最需要的那个角色。 从这个维度看,徽商银行的价值,比它的股价和人事新闻,要厚重得多。


