

主业修复与周期出清并行
作者 | 胜马财经徐川
编辑 | 欧阳文

在乳业下行周期中蛰伏四年的伊利股份,终于迎来了复苏的信号。
8月底,伊利披露2026年上半年业绩报告:公司实现营业收入644.9亿元,同比增长4.13%;剔除非经常性损益后,核心经营利润为83.8亿元,同比增长10%;核心经营利润率提升至13%,同比提高66个基点,创历史新高。
公司承诺2025至2027年分红率不低于75%,每股派发现金红利不低于2024年度的1.22元(含税)回报股东;此次公司还推出10至20亿元回购注销方案。

从伊利这份财报中不难看出,乳业最艰难的阶段正在过去,公司对接下来业绩增长也展现出更足的底气;但另一重现实却不容忽视——即便行业回暖,乳业靠规模驱动的黄金时代已难以复现,如何在存量市场中挖掘增量,是摆在所有乳企面前的课题,龙头伊利同样需要作答。
三大主业回暖
翻开伊利的半年报,液体乳、奶粉及奶制品、冷饮三条核心赛道均实现正增长。
液体乳业务实现营业收入365.90亿元,同比增长1.3%,仍为公司最大的收入来源,整体零售额市场份额稳居行业第一。高端白奶、常温酸奶和常温乳饮料全面增长,该业务已连续两个季度实现正增长。过去两年,伊利针对渠道库存、产品结构和价盘秩序进行了持续调整,从当前数据看,调整成效正在兑现。
奶粉及奶制品业务实现营业收入168.45亿元,同比增长1.6%。其中,成人奶粉零售额市场份额达到26.8%,持续排名第一;婴幼儿奶粉零售额市场份额为18.6%,同比提升0.6个百分点。金领冠一段婴幼儿奶粉零售额位居行业第一,有机系列零售额同比增长超过50%。

冷饮业务实现营业收入90.73亿元,同比增长10.3%,是增速最快的核心业务。
经营质量层面的改善同样清晰:上半年伊利毛利率提升、费用率下降,经营活动现金流净额达到97.59亿元,同比增长229.23%。收入端温和修复、盈利端弹性释放,构成这份半年报的基本面貌。
另一方面,上半年,伊利股份集中计提资产减值合计24.6亿元,其中澳优商誉减值15.5亿元,存货跌价损失及合同履约成本减值约9.1亿元,较去年同期多计提约6亿元。受此影响,公司归母净利润为57.59亿元、扣非归母净利润为55.96亿元,均同比下滑超过20%,二季度单季归母净利润更是降至3.64亿元。

两组数据的背离恰恰是理解这份财报的关键。核心经营利润增长10%,说明主营业务处于修复通道;报表利润大幅下滑,则源于对历史包袱的出清。这也进一步验证了,本轮乳业周期的影响十分深远。
新品、渠道双发力
从呼和浩特曾经的一家回民奶食品加工厂,成长为全球乳业五强,伊利的发展轨迹与乳业的黄金时代相互印证。不过作为一家成立已经超过30年的成熟品牌,现在的伊利必须回答一个更现实的问题:在消费趋势快速变化的当下,公司的产品是否依然具备吸引力?

在半年报中,伊利给出了回应:上半年公司新品收入占比达到15.8%,按营业总收入644.9亿元粗算,对应约102亿元的新品收入,这一体量实属不低。
在产品端,伊利股份沿六个方向同步布局:鲜活高端白奶主打0.09秒瞬时锁鲜工艺,金典鲜活、秒鲜鲜牛奶月度营收环比快速攀升;复合风味乳品以安慕希整颗蓝莓酸奶、畅轻牛油果羽衣甘蓝猕猴桃发酵乳、优酸乳嚼柠檬轻乳果汁为代表,带动优酸乳品牌实现高个位数增长;冷饮业务中,乌漆麻嘿冰淇淋延续了从新品到亿元级单品的爬升势头,等等。
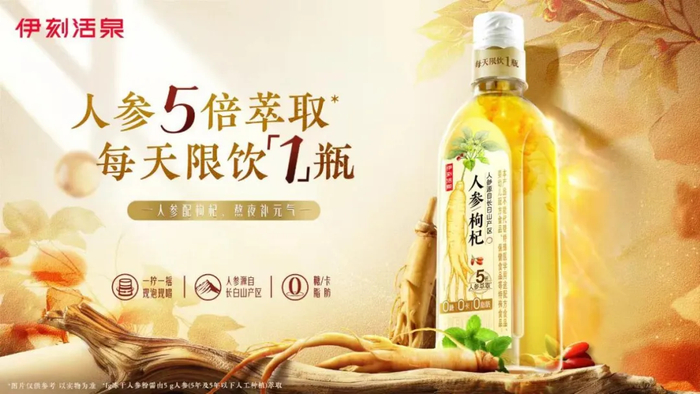
值得一提的是,跨界水饮方面,伊刻活泉上半年上新了双桃乌龙茶、双柚茉莉花茶等新品,并且整体表现出了不俗的增长潜力:上半年水饮所归属的其他业务实现营收12.66亿元,同比增长228.2%,增速远超整个无糖茶市场平均增速。
此外,面对渠道碎片化的行业环境,伊利以差异化定制产品换取合作空间的策略也获得进一步验证:上半年在会员店、零食量贩、即时零售和2B四大新兴渠道全部实现双位数以上增长。
所以,新品占比的提升与新兴渠道的放量,共同说明这家老牌乳企的产品迭代能力与渠道应变能力仍在,这是行业复苏之外,另一重来自企业自身的确定性。
不过,比起这些“老枝上发出的新芽”,伊利需要讲述一个更新颖的故事。
增量何处寻
今年上半年,全国奶牛存栏577.2万头,较去年同期减少3.8%,国内生鲜乳价格企稳,乳品供需矛盾进一步缓解。2026年7月,原奶价格同比上涨1.0%,为2021年以来增速首次转正。这些因素表明,乳业的拐点正在来临。

不过,上游回暖意味着“行业不再恶性内卷”,利好伊利这样的龙头企业,但另一重约束同样明确:从婴幼儿、儿童到青少年,全年龄段饮奶人群持续缩减,国内乳制品消费基数长期下行,行业总量见顶、进入存量时代的判断并未改变。
所以,周期回暖修复的是供给端和竞争格局,解决不了需求问题。伊利的增量,需要到传统液奶之外寻找。
在2025年11月的投资者日活动上,伊利明确了成人营养、深加工两大核心增量方向,并给出深加工国内市场5年、国际市场10年相继达到百亿规模的路径
上半年,伊利的深加工业务实现双位数增长,国产淡奶油增速约40%,黄油增速超过30%,1万吨马苏里拉奶酪产线投产,高端奶酪实现完全自主生产。
此外,国际化业务方面,上半年印尼市场收入增长20%,菲律宾作为新市场实现翻倍,新西兰业务实现盈利,澳优婴配粉在中东的份额持续提升。

对伊利而言,这份半年报呈现两个事实:公司主营业务的修复已经确认,历史包袱的出清仍在继续。当周期阴影逐渐退去,真正的考验收束为一个问题——在总量收缩的市场里,价值经营能否跑赢规模惯性。半年报给出了初步答案,但完整答案仍有待下半年乃至更长周期的验证。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
