
保险行业协会
首次发布医疗险示范条款

①3款医疗险示范条款
覆盖短期、长期、城市定制型
②短期重新投保、长期可续保
费率调整有条件、限额等要求
③保障责任“标准化”
有保障计划表“清晰明了”
行协下发的特药清单,都需包括
④明确特需部等定义
鼓励减少责任免除、提升时效
1
首版!医疗险示范条款
短期、长期、城市定制型
覆盖惠民保、百万医疗等三类

当前,我国人口预期寿命持续提升,根据监管部门披露的数据,2025年人均预期寿命达到79.25岁,每5年增长1岁。
而且,购买保险的人群,预期寿命往往更高,详见《金融监管总局:第四套生命表2026年启用》。
在长寿时代下,大家的健康管理意识提升,再加上,基本医保目录的本质定位在于“保基本”,以及,DRG/DIP支付方式等影响。
因此,作为多层次医疗保障体系的组成部分,惠民保、商业健康险等产品,成为越来越多的人,优先购买的保险产品之一。
但是,医疗险产品的条款,不仅篇幅长(动辄大几十页),而且,涉及的保险责任、报销范围、续保条件、特药清单等,专业术语和内容繁多...
这也使得,因未能清楚了解保险条款内容,在而后的理赔中出现消费者纠纷。
为切实提升消费者权益保护,金融监管总局在推动城市商业医疗险高质量发展的文件中,明确提到要制定行业示范条款。
今日,保险行业协会,正式下发首版医疗险示范条款(征求意见稿),一共涉及3个条款,覆盖3类主流医疗险。
一是,一般商业医疗保险(短期)示范条款。
对于,保险期间不超过1年,且不保证续保的医疗险,要使用这个示范条款。
二是,一般商业医疗保险(长期)示范条款。
对于,保险期间超过一年,或者,虽不超过一年但含有保证续保条款的医疗险,要使用这个示范条款。
三是,城市定制型商业医疗保险示范条款,惠民保等产品要使用。
2
示范条款条目分三类
选择条目,一旦使用要全文引用

要说,医疗险条款有多复杂?
大家从前文的3个示范条款,前两款的条目都超50条,且释义也超20条,就能看出来....
如今,医疗险的示范条款发布,一是,对关键条款、关键规则和核心概念等,进行标准化的提升;二是,对条款的文字表述简明,提升可读性。
从条目分类看,与此前下发的《2026版定寿、终身寿险示范条款》一样,都进行了三分类。
即,基础条目、选择条目、参考表述。
其中,基础条目,所有公司的相关条款,都要全文引用;选择条目,若公司选择使用,也要全文引用。
更重要的是,在基础条目、选择条目之外,允许保险公司根据实务增加内容,兼顾通用性与灵活性。
因此,未来大家在购买商业医疗险的时候,可以先跟示范条款对照,对于行业统一的内容,不用过多了解,主要关注差异化的内容,也可能省去不少时间。
值得注意的是,3款医疗险示范条款,对很多大家关注的重点内容,都进行了统一规范,比如,续保条款、费率调整条件等,详见后文。
3
规范不保证/保证续保条款
短期重新投保、长期可续保
费率调整有条件、限额等要求

首先,对于医疗险的“保证续保”,此前,在《健康保险管理办法》,已经明确短期健康险,不得保证续保。
在短期医疗险的示范条款中,第2.2条,明确指出“本合同为不保证续保合同”。
在保险期间届满后,需要重新申请投保,并经保险公司同意,支付保险费,获得新的保险合同。
更重要的是,示范条款中明确“若保险期间届满,本产品已停止销售,我们不再接受投保申请。”
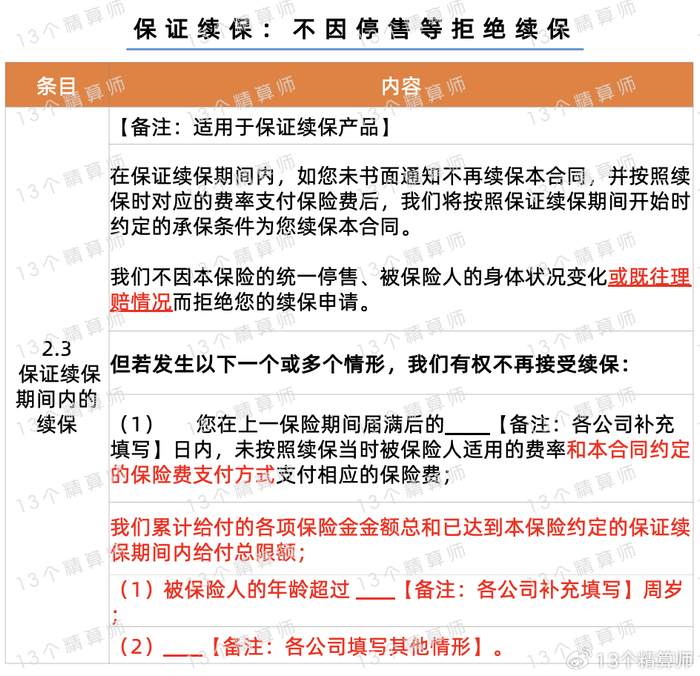
在长期医疗险的示范条款中,第2.3条,对保证续保期间内的续保条款,进行规范。
一是,明确不会因停售、被保险人的身体状况变化或既往理赔情况,而拒绝续保申请。
二是,明确保险公司有权不接受续保的条件,包括未按照条款支付保险费等,详见上图。

更重要的是,长期医疗险示范条款,还对费率可调的长期医疗保险产品中,关于费率调整的定义、条件等进行明确。
一是,费率调整,不会针对单个被保险人,而是所有被保险人,或同一组别。

二是,费率调整的触发条件,明确为当本保险的上一年度赔付率≥85%,或本保险的上一年度赔付率>(行业平均赔付率-10%)时。
同时,首次保险费率调整时间不早于本保险上市销售之日起满3年,每次保险费率调整的时间间隔不短于1年。
4
保障责任“标准化”
有保障计划表“清晰明了”
行协下发的特药清单,都需包括

其次,3个医疗险示范条款,对于保险责任的定义,也都进行明确统一。
以长期医疗险为例,保险责任可以包括4类及以上内容,分别是一般医疗费用保险金、特定疾病医疗费用保险金、特定药品及医疗器械费用保险金、质子重离子医疗费用保险金等。
其中,一般医疗费用和特定疾病保险金,还细分为(1)住院医疗费用(2)住院前后门(急)诊医疗费用(3)特殊门诊医疗费用(4)门诊手术医疗费用,详见上图。

此外,示范条款中,还提到要有保障计划表,对各项保险责任的给付限额、给付比例等,进行明确。
从上图的保障计划表样式,大家就能清晰明了的看到,自己购买的保险产品,都包括哪些保障责任和限额是多少。

此外,对于大家最为关心的医保外用药,示范条款也进行了明确。
一是,明确特药需要满足的四个条件,详见上图。
二是,强调保险行业协会,将会发布《商业健康保险药品保障清单》,凡是使用特药责任的条款,都需要包含这份清单上的药品。
需要注意的是,这是行协要下发的特药清单,不是,医保局的创新药目录!
详见《首版!商保创新药目录19个:百万元一针的抗癌药,五款CAR-T纳入》。
至于,两者的关系,还要等后续清单发布之后,才能了解。
5
明确特需部等定义
鼓励减少责任免除、提升时效

最后,示范条款还对24个常用概念的释义进行统一规范,包括“确诊初次发生”“首次投保”“合理且必要”等。
甚至,对于公立医院特需部等,也进行明确,详见上图。
由此可见,示范条款对于医疗险条款中,重要和关键的内容,凡是能进行规范统一都进行了明确。

当前,保险业正处于向高质量发展转型阶段,对消费者权益保护提升是重点内容。
此次,医疗险的示范条款,也在引导保险公司提升理赔时效、延长犹豫期等,提升对消费者的保护力度。

比如,鼓励保险公司减少责任免除事项,提升理赔时效,减少对理赔材料的审核时间等,详见上图。
最后,这也意味着,条目多且复杂的医疗险条款,即将迎来统一、规范的首版行业示范条款!


