
《金基研》天涯/作者 杨起超 时风/编审
在消费升级与环保政策的双重驱动下,国内人造板产业正从"量的扩张"向"质的升级"变革。产品结构持续优化,刨花板替代加速、薄型纤维板需求升温,为装备市场提供持续动力;同时,连续平压生产线作为先进技术水平的代表,其产能占比持续提升,推动行业向高端化、智能化、绿色化方向迈进。在这一产业升级浪潮中,国产装备企业凭借技术突破与性价比优势,正加速抢占市场份额,迎来结构性的发展机遇。
作为国内人造板连续平压生产线领域的头部企业,亚联机械股份有限公司(以下简称“亚联机械”)凭借深厚的技术积累、稳固的客户资源与持续的产品创新,已在全球高端装备市场占据一席之地。2026年上半年,亚联机械的营收与归母净利润双双实现超36%的高增长,盈利能力系统性提升,后市场业务快速放量,全球化布局稳步推进,核心技术向新型材料赛道延伸。充裕的在手订单、产能释放与三轮驱动的增长格局,为亚联机械的持续成长奠定了坚实基础。
一、人造板产业升级提速,国产装备头部企业迎结构性机遇
近年来,国内人造板产业在消费升级与环保政策双重驱动下,正经历结构性变革。产品结构不断优化,制造装备持续迭代加速且国产化进程显著提速。在此背景下,以亚联机械为代表的国产装备头部企业,凭借技术突破与性价比优势,正迎来良好的发展机遇。
1.1、刨花板占人造板比例呈上升趋势,薄型纤维板市场需求不断增长
国内人造板以纤维板、刨花板、胶合板为主导产品。近年来,随着国内人造板产品结构持续优化,胶合板需求有所收缩,而纤维板与刨花板需求稳步增长,进而为相关生产线及配套设备带来了结构性的市场机遇。
在刨花板领域,因在环保性能、生产成本等方面的突出优势,刨花板成为定制家居的主要使用板材。近年来,随着定制家居景气度的提高,刨花板对胶合板、纤维板的替代趋势加速。
目前,相比欧美等发达国家约60%的刨花板运用占比,国内刨花板占人造板的比例偏低。未来刨花板在国内人造板消费中的占比有望进一步提升,存在相对明显的增长空间。在此背景下,刨花板连续平压生产线市场前景向好。
在纤维板领域,薄型纤维板市场需求不断提高,成为市场的热点产品。超薄型纤维板产品具有较高的抗弯强度和冲击强度、变形小、翘曲小,表面光泽度高、打磨不起毛刺,可饰面性强,防水性能高等特性,可取代传统板材用于饰面、地板等产品,也能够取代纸张、塑料等用于各类包装需求,市场应用前景广阔。这为超薄型纤维板生产线的研发和生产提供了市场需求。
值得一提的是,亚联机械已在市场上推出0.8毫米厚的超薄型高密度纤维板生产线,在薄型纤维板生产线产品领域具有先发技术优势与经验优势。
1.2、国内人造板产业加速转型升级,连续平压生产线产能占比持续提升
国内人造板产业正从“量的扩张”向“质的升级”转型。在消费升级与环保政策的双重推动下,人造板行业低效产能加速退出,新增产能普遍采用大型化、智能化装备,产业向高端化、智能化与绿色化升级。
从产能结构来看,连续平压生产线作为人造板行业先进技术水平的代表,其产能占比持续提升。
根据中国林产工业协会数据,2021-2025年,全国连续平压刨花板生产线产能占全国刨花板总产能的比例分别为51.6%、57.8%、64.6%、72.7%、75.8%,连续平压纤维板生产线产能占全国纤维板总产能的比例分别为56.7%、62.5%、63.5%、66.0%、66.6%。

作为人造板生产装备整体解决方案的供应商和服务商,亚联机械的核心产品为人造板连续平压生产线,契合行业发展趋势。
1.3、人造板装备国产化进程加速,国内头部企业凭借性价比与服务优势抢占市场份额
从全球人造板装备市场格局来看,连续平压生产线技术长期被德国迪芬巴赫、辛北尔康普等少数欧洲企业垄断。
近年来,随着亚联机械等国内企业的技术突破,国产连续平压生产线在性价比、售后服务响应速度等方面展现出明显优势,进口替代进程加速。
根据中国林产工业协会数据,2025年国产连续平压生产线在国内新增产能中的市场占有率已超过50%,较2021年提升约20个百分点。
这一趋势表明,随着国产装备技术成熟度的不断提高,国内人造板装备企业有望在全球市场占据更重要的地位,为亚联机械等头部企业打开更广阔的成长空间。
综上,人造板产业向高端化、智能化、绿色化升级的趋势明确,刨花板替代加速与薄型纤维板需求升温为装备市场提供持续动力。国产连续平压生产线市占率突破50%并持续提升,验证了国产装备的竞争力。亚联机械契合行业趋势,有望充分受益于本轮产业升级与国产替代浪潮。
二、高端人造板装备行业格局稳固,技术优势与客户资源构筑竞争壁垒
人造板产业升级与国产替代浪潮为国内装备制造企业打开了成长空间。然而,高端人造板装备行业长期呈现“三足鼎立”的稳固格局,技术与专利壁垒高企,客户“信任锁定”效应显著,对新进入者形成了一定壁垒。
2.1、高端人造板装备“三足鼎立”格局稳固,头部企业具有一定议价权
人造板生产线装备行业中具备整体解决方案能力的企业极少,市场集中度极高且竞争格局长期稳定。
在连续平压纤维板和连续平压刨花板设备领域,全球主要生产厂商为德国迪芬巴赫(含其控股子公司上海板机)、德国辛北尔康普、亚联机械,三者占据超过90%的市场份额。作为少数具备整体解决方案能力的市场参与者,亚联机械在产业链中具备一定的议价能力。
作为传统欧洲巨头,迪芬巴赫与辛北尔康普在全球尤其是欧洲、南美等成熟市场仍占据主导地位。与迪芬巴赫和辛北尔康普相比,亚联机械产品以产能大、效率高、运行成本低,以及服务响应及时、运维支持持续等优势在竞争中脱颖而出,获得了较高的客户认可度,成功推动人造板生产线高端装备实现进口替代。
2.2、行业具备技术与专利壁垒,四条首创生产线凸显技术创新能力
人造板生产工艺复杂,对装备精密度要求高。连续平压生产线的研发制造需要融合板材生产工艺与装备制造技术,涵盖机械设计、液压伺服、运动控制、网络通讯、数据库、控制算法和视觉识别等多个领域的技术集成,研发难度大、技术门槛高,对新进入者形成了一定的技术壁垒。
作为国家级专精特新小巨人企业、高新技术企业,亚联机械拥有70余项授权专利(含发明专利20余项),覆盖连续热压、高速铺装、生物质板材加工、新型复合材料成型等关键环节,成功打破国外技术垄断。
值得关注的是,亚联机械先后推出全球首条薄型竹刨花板生产线、连续芦苇刨花板生产线、0.8毫米超薄纤维板生产线、可饰面木质重组材料连续平压生产线,在部分核心技术方面已达到世界领先水平。
2.3、行业“信任锁定”效应明显,客户覆盖国内外诸多知名企业
人造板生产线规模庞大、投资成本高、建设周期长,供应商的产品质量和服务能力直接关系着人造板生产的质量和效率,因此人造板制造商对供应商的选择往往非常慎重,偏向于具有较高品牌知名度和品质保证的领先企业,并注重建立长期稳定的业务合作关系。
对于新进入者而言,由于缺乏成功的项目业绩、成熟的技术体系及丰富的项目经验,往往难以获得客户信任与市场认可,由此形成品牌与客户壁垒。
根据国家林业和草原局产业发展规划院和中国林产工业协会发布的数据,截至2025年7月,国内人造板生产能力排名前五的企业中,宁丰集团、佰世达集团、佳诺威集团均为亚联机械客户。
国际市场上,全球领先的人造板集团克诺斯邦,全球知名的人造板企业ULTRADECOR、CENTURY PLY,东南亚人造板行业的头部企业VANACHAI,印度尼西亚有影响力的人造板企业IFI,巴基斯坦领先的人造板供应商ZRK,越南木制品和装饰材料头部企业AN CUONG等均与亚联机械建立了合作关系。
简言之,亚联机械凭借国内领先的市占率、多条首创生产线及覆盖国内外头部企业的客户资源,已建立起显著的竞争优势。这不仅支撑亚联机械在国产替代中持续抢占市场份额,也为其未来全球化拓展奠定了坚实基础。
三、2026H1营收净利同比增长均超过36%,后市场业务开启第二增长曲线
凭借技术壁垒与稳固客户资源构筑的坚实基本面,亚联机械的竞争优势最终落脚于财务表现。2026年上半年,亚联机械交出了一份营收与归母净利润双双高增长的亮眼答卷,盈利能力实现系统性提升。随着高毛利生产线交付与后市场业务放量,亚联机械抵御周期波动的能力显著增强,为后续业绩的持续释放奠定了坚实基础。
3.1、2026年H1,营收净利增长均超36%,毛利率与ROE同步提升
2023-2025年,亚联机械的营业收入分别为6.47亿元、8.65亿元、8.01亿元,CAGR为11.24%;归母净利润分别为1.03亿元、1.55亿元、1.87亿元,CAGR达34.53%。
进入2026年,亚联机械继续保持良好的增长势头。根据半年报数据,2026年上半年,亚联机械实现营业收入5.15亿元,同比增长36.93%;实现归母净利润1.57亿元,较上年同期增长60.01%。

利润增速持续高于收入增速的背后,是盈利能力的系统性提升。2023-2025年及2026年1-6月,亚联机械的毛利率分别为29.13%、32.51%、37.42%、43.27%,呈逐期上行态势。

盈利质量的改善最终体现在股东回报上。2023-2025年及2026年1-6月,亚联机械的ROE分别为20.37%、24.86%、16.60%、12.32%。其中,2026年上半年,亚联机械的ROE同比上升3.06个百分点,股东回报能力改善。
3.2、2026年H1核心业务生产线收入增长30.49%,国内市占率领先
人造板连续平压生产线是亚联机械的核心产品,可用于生产纤维板、刨花板、定向刨花板、可饰面复合板等多种类型的人造板材。
2026年上半年,亚联机械共验收5条生产线,虽较上年同期减少1条,但得益于高单价项目占比提升及项目整体毛利率处于高位,带动业绩实现大幅增长。
根据半年报数据,2026年上半年,亚联机械生产线业务收入达4.27亿元,同比增长30.49%,占当期主营业务收入的83.00%。
从市占率数据来看,2017-2023年,国内投产的连续平压纤维板生产线中,亚联机械的市场占有率为48.08%,位居行业首位;连续平压刨花板生产线市场占有率为28.72%,位居行业前二。

截至2024年底,全国连续平压纤维板生产线保有量中亚联机械提供47条(占比38.52%),连续平压刨花板生产线保有量中亚联机械提供43条(占比30.07%)。
3.3、后市场服务与配套产品收入攀升,开辟第二增长曲线
在提供生产线整线装备的同时,亚联机械还配套供应生产线成套设备及高强度不锈钢钢带等专用材料,并可根据客户需求提供技术升级、改造及相关技术服务。
这一业务天然依附于存量生产线,随着国内连续平压生产线保有量持续增长及设备累积使用年限不断延长,设备升级改造、钢带与专用备件更换、技术服务等后市场需求将稳步释放。
2026年上半年,亚联机械的钢带业务收入为2,454.95万元,同比增长625.25%;改造项目收入为2,338.21万元,同比增长62.90%。后市场业务的增长趋势已在财务数据中得到充分印证。
更重要的是,后市场业务具有客户粘性高、毛利率稳定、收入可预测性强的特点。它能够为亚联机械提供持续稳定的现金流支撑,平抑整线项目交付带来的业绩波动,使业务结构更趋均衡。
总的来说,2026年上半年,亚联机械的营收与归母净利润分别同比增长36.93%、60.01%,毛利率与ROE同步上行,后市场业务快速放量。这些指标表明亚联机械正从“单一设备销售”向“全生命周期服务”转型,盈利质量与抗周期能力显著增强。
四、在手订单充裕支撑业绩释放,全球化与赛道延伸培育增长新曲线
业绩的持续释放,离不开订单储备与产能条件的双重支撑。当前,亚联机械手握充裕订单蓄势待发,同时全球化运营与新材料赛道延伸双向发力,正为其打开更为广阔的成长天花板。
4.1、6.92亿元合同负债凸显订单充裕,产能释放带来规模效应与业绩增长
短期来看,亚联机械的在手订单充足,主要在执行项目均按既定计划有序推进。亚联机械通过动态跟踪项目进度、保持与客户沟通、积极协调项目资源等措施应对执行过程中的不确定性。
截至2026年6月末,亚联机械合同负债达6.92亿元,这一数据预示未来收入确认有一定的订单储备支撑。人造板生产线项目具有单体投资规模大、建设复杂度高等特点,其执行周期普遍偏长,通常无法在一个完整的会计年度内实现从投产到最终验收的全过程。这种长周期特性意味着在手订单对未来的业绩具有高度的锁定效应。
2025年8月,“亚联机械人造板生产线设备综合制造基地项目”建成投产,人造板生产线设备产能根据订单情况逐步释放。产能释放将打破亚联机械此前面临的产能瓶颈,为承接更多订单、实现更快增长奠定基础。
随着产能利用率的逐步提升,规模效应将进一步显现,有助于降低单位生产成本、提升毛利率水平。同时,产能充裕也将增强亚联机械在投标大型项目时的竞争力,避免因产能不足而错失优质订单。
4.2、全球化运营能力升级,2026年H1境外收入爆发式增长
近年来,面对市场环境的变化,亚联机械将战略重心转向海外市场,依托技术先进性、产品稳定性、性价比优势以及快速响应的服务体系,持续提升海外市场份额。
目前,亚联机械的产品已成功销往俄罗斯、白俄罗斯、哈萨克斯坦、韩国、越南、泰国、印度尼西亚、印度、巴基斯坦等多个国家。截至2025年末,亚联机械累计签订连续平压生产线海外订单20余条,海外业务布局稳步推进。
2026年1月,亚联机械新设新加坡子公司,进一步拓展海外市场。这一举措标志着亚联机械的全球化战略从“产品出口”向“本地化运营”升级,有助于提升其在东南亚等核心海外市场的服务响应速度,并增强客户粘性。
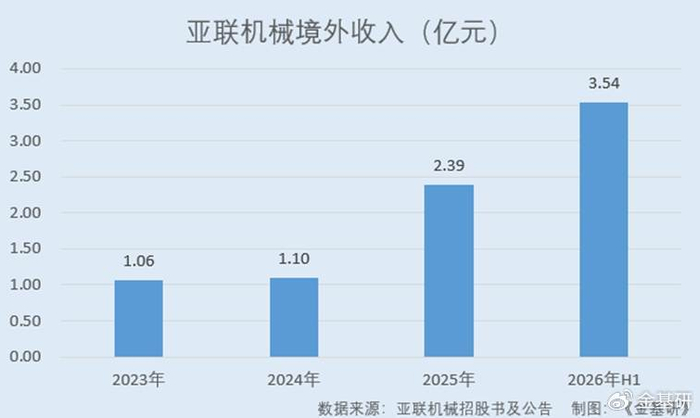
2023-2025年及2026年1-6月,亚联机械的境外收入分别为1.06亿元、1.10亿元、2.39亿元、3.54亿元。2026年上半年,亚联机械境外收入同比增长4,790.32%。
4.3、核心技术向新型材料蓝海赛道延伸,打开成长天花板
从产业趋势来看,“双碳”目标的推进和绿色建材政策的加码,将持续推动新型环保材料的需求增长。
作为人造板装备领域的核心供应商,亚联机械已将核心技术从传统木质人造板装备领域延伸至无机纤维板、热塑性复合板(如魔晶板)、热固性复合板(如碳纤维板)等非生物质材料板材生产装备领域。此外,亚联机械还积极拓展芦苇、竹材等生物质材料板材装备的研发与应用。
这种技术延伸战略的意义在于:一方面,新型材料板材市场尚处于早期发展阶段,竞争格局未定,亚联机械凭借在连续平压技术领域的深厚积累,有望快速建立领先地位;另一方面,新型材料板材应用场景广泛,其市场天花板高于传统人造板行业,为亚联机械打开了新的成长空间。
随着人造板产业向高端化、智能化、绿色化升级,亚联机械的超薄高密度纤维板、可饰面胶合板等高端板材生产线,以及无机纤维板等新型材料板材生产线,有望成为未来产业投资与布局的重要方向,展现出良好的市场潜力。
简言之,充裕的在手订单与产能释放为亚联机械短期业绩提供了坚实支撑,境外收入的爆发式增长则打开了中期成长空间。而核心技术向新型材料赛道的延伸,更在长期维度上抬升了亚联机械的成长天花板,三重驱动格局已然清晰。
五、结语
产业层面,刨花板占比提升与薄型纤维板需求增长为连续平压生产线带来持续市场机遇,国产装备市占率突破50%并持续提升,印证了国产头部企业的核心竞争力。企业层面,亚联机械凭借国内领先的市占率、多条首创生产线及覆盖国内外头部企业的客户资源,在“三足鼎立”的高端装备格局中稳居一席之地,议价能力与客户粘性兼具。财务层面,2026年上半年,亚联机械的营收同比增长36.93%、归母净利润同比增长60.01%,毛利率逐期上行至43.27%。此外,亚联机械后市场业务中的钢带收入同比大增625.25%,标志着第二增长曲线已然成型。
短期看,6.92亿元合同负债为亚联机械的未来收入确认提供坚实订单储备,新制造基地投产打破产能瓶颈,规模效应有望进一步推升盈利能力;中期看,境外收入爆发式增长与新加坡子公司的设立,标志着亚联机械全球化战略从“产品出口”向“本地化运营”升级,海外市场空间广阔;长期看,核心技术向无机纤维板、热塑性复合板、碳纤维板等新型材料赛道延伸,进一步打开市场天花板。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
