
半导体、新能源之后,资本市场的新宠儿是谁?过去一个多月,人形机器人成了绕不开的话题。而这场话题的中心,绕不开一家刚上市没多久的公司——宇树科技。
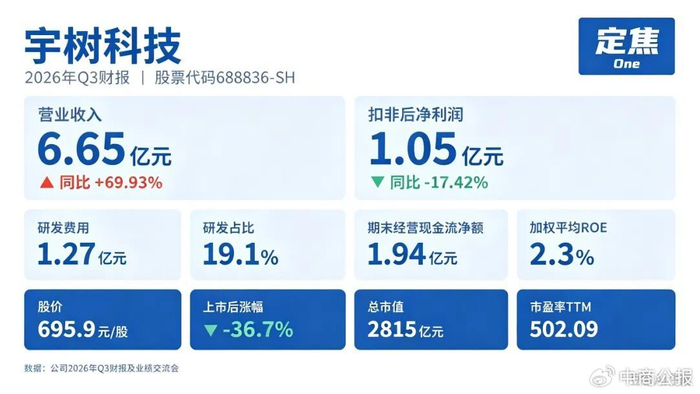
先说最抓眼球的事。从今年八月中旬登陆科创板到今天,宇树的股价画出了一条大起大落又急剧拐头的曲线。上市首日开盘价就冲上发行价的七倍多,总市值一度逼近四千五百亿元,市场为之沸腾。可随后近两个月,股价一路退潮,最惨的时候较最高点回撤超过六成。就当外界以为这轮行情要凉的时候,股价又在短短十几个交易日里猛回头,累计反弹超过七成,总市值重新站上两千八百亿元大关。
这种过山车式的走势,到底是资本在讲故事,还是行业真的有变化?
要看懂这轮反弹,得先弄明白人形机器人这个赛道到底处在什么阶段。过去几年,业内一直把具身智能比作AI的下一站——让机器不再只会在屏幕上对话,而是能走进真实世界干活。宇树科技创始人王兴兴的判断是,物理AI的突破已经出现端倪,具身智能有望在未来一到三年内迎来关键节点,而商业服务场景的落地会快于家庭和工业领域。

推动这轮行情的,不光是情怀。就在十月中旬,人形机器人国家标准发布,九部门联合推动具身智能技术落地,政策层面的暖风给了市场信心。与此同时,行业出货数据也在验证故事:今年上半年全球人形机器人出货量达到两万五千台,其中中国市场贡献了一万九千台,中国厂商占据全球九成七以上份额。再加上英伟达、特斯拉等科技巨头的持续投入,整个产业链的关注度被重新点燃。

不过,股价回来了,业绩跟上了吗?宇树在上月底发布上市后首份季报,营收同比增长约七成,增速相比之前有所回升;但扣非后净利润却同比下滑,原因在于公司明显加大了研发投入,第三季度研发费用占营收比重接近两成,同比增长超过两倍。说白了,这是一家舍得花钱换未来的公司,利润少一点、研发多一点,市场暂时愿意买单。
但分歧依然存在。摩根大通给出增持评级,目标价设在九百多元,理由是看好行业销售曲线的提前;而美银证券则给出跑输大市的评价。一边喊买,一边喊谨慎,这本身就是高估值赛道常见的拉扯。
机构的分歧背后,其实是同一个问题:人形机器人到底什么时候能大规模赚钱?目前行业还处在商业化早期,收入大头依然来自科研和教育场景。要真正走进工厂流水线、商超货架,甚至家庭客厅,还需要时间。有分析师预计,今年头部企业产销约千台级别,工业场景渗透率有望逐步突破。

这也意味着,宇树这轮股价反弹,靠的更多是行业的想象空间被重新点燃,而非业绩数据的爆发。资本市场向来愿意为"从零到一"的突破买单,但"从一到十"的规模化之路,才是真正的考验。
对普通投资者来说,这家公司的故事值得关注,但也要清醒:股价短期波动受情绪影响极大,追高需谨慎。毕竟,回撤六成再反弹七成,这种波动幅度不是每个人都能扛住的。
机器人走进日常生活的那一天还很远,但资本市场对它的期待,已经提前到了现在。


