

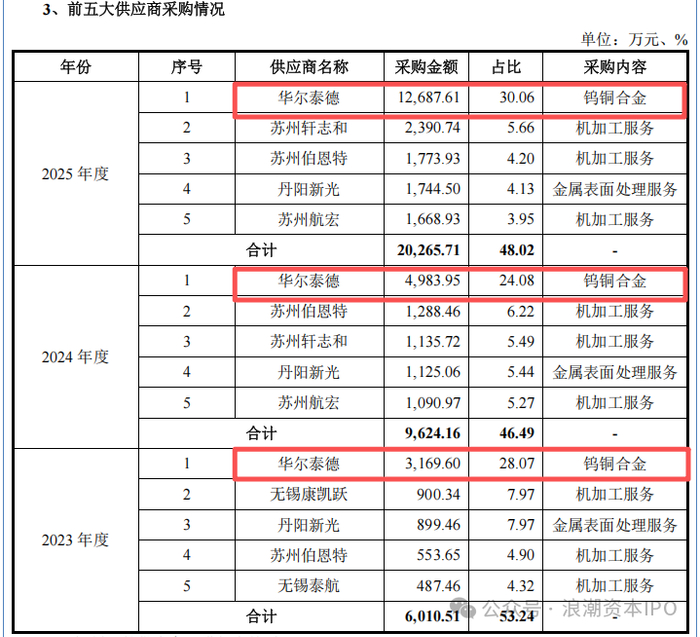
导读:北交所项目曾不会让你失望,发行人第一大供应商,采购额从3000多万增长到1.2亿,却在发行人上会前迅速注销跑路,公司社保仅2人...北交所的审核有这么吓人吗?连夜跑路?
无锡鑫巨宏智能科技股份有限公司(证券代码:874885,下称"鑫巨宏"或"公司")正在冲刺北京证券交易所上市,保荐机构为国泰海通证券股份有限公司,申报会计师为天职国际会计师事务所(特殊普通合伙),目前已进入上市委会议(上会)阶段。
公司经过2轮问询便来到上会阶段,其中这披露的两轮审核问询回复却十分耐人寻味——在营业收入三年增长三倍、2026年上半年营收已超2025年全年的"高歌猛进"之下,支撑收入真实性的核查证据链却千疮百孔——比如:客户函证相符率只有37.91%(超过一半的函证金额与客户确认"对不上账"),寄售仓发出商品函证直接确认率仅约三成,北交所审核对保荐机构的极低函证确认率已经彻底失去了“标准”,年末四季度集中发货确认收入的迹象非常明显,重要客户的访谈记录未盖章,涉及收入占比一年内从4.48%升至10.91%...
关于函证核查的比例到底是多少,之前某IPO企业因为海外中东欧洲客户无法确认,还能有情可原,即使那样,当时还是暂缓后二次过会的,好像自那家公司以后,北交所关于回函比例及客户确认函的“指标”就“若隐若现”了,看似问了,但是都被保荐机构以替代其他方式“圆”过去了。

业绩增长,却出现大面积无法核实账目?
根据股说明书介绍,鑫巨宏主要从事精密光器件的研发、生产和销售,核心产品是光模块芯片基座,此外还有光纤透镜阵列、高密度光纤连接器、光纤适配器、激光雷达视窗、车载镜头视窗等。公司自称"在国内光模块芯片基座的出货量和产能均处于领先地位",据弗若斯特沙利文数据,公司2025年度光模块芯片基座全球市占率约29%,位居前列。
公司申报的财务数据堪称"爆发式"增长。上会稿披露,报告期(2023年度至2025年度)内,公司营业收入分别为20,030.65万元、46,539.36万元和81,233.85万元,即2024年同比增长132%,2025年再同比增长75%;净利润分别为1,833.28万元、8,700.19万元和17,603.76万元,2025年净利润是2023年的9.6倍。公司据此选择北交所上市标准第一项,以2025年度扣非净利润17,091.29万元、加权平均净资产收益率44.65%申报。
更令人侧目的是报告期后的增长。第二轮问询回复披露的未经审计数据显示,2026年1-6月,公司对中际旭创销售收入同比增长308.00%、对新易盛增长177.53%、对海信宽带增长217.29%、对索尔思光电暴增2,162.73%、对Coherent暴增1,095.39%。仅就主要客户口径看,公司2026年上半年对中际旭创、新易盛两家的销售收入合计已超过7.3亿元,逼近2025年全年对这两家的总规模。
然而,与这条陡峭增长曲线形成鲜明反差的,是北交所两轮问询函几乎"逐层扒开"的收入核查证据无法闭环的现实。
北交所在第一轮问询时候,聚焦"业绩增长合理性及应收账款回款风险",第二轮问询则直接以"收入增长真实性及核查充分性"为题,要求保荐机构与申报会计师说明函证、访谈、签收单、对账单的每一个细节。监管的这一追问路径本身,已经传递出对收入真实性的高度警觉。
浪潮资本IPO基于公司在两轮问询回复中主动披露的核查数据,与监管关注点之间的"缝隙"逐步聊聊。
第一,函证相符率从78.06%到37.91%,为何能过审?
函证,是审计中最核心、证明力最强的外部证据——由独立的第三方客户直接向审计机构确认交易金额。函证相符率的高低,直接反映收入可信度。
第二轮问询回复披露的数据却令人触目惊心。报告期各期,公司销售收入发函金额分别为18,977.99万元、45,074.32万元和74,758.71万元;回函相符金额分别为14,814.41万元、17,088.86万元和37,339.47万元。据此计算,回函相符金额占发函金额的比例分别为78.06%、37.91%和49.95%。
这里需求强调的是,在收入体量最大的2024年度和2025年度,公司发出的收入函证中,超过一半的金额无法获得客户"完全相符"的直接确认。难道这不值得监管要求保荐去重新核查吗?这些客户也并非国外企业,都是A股本土企业,证监会也曾下文要求国内企业等配合机构核查,避免庇护财务造假。以2025年度为例,公司发出7.48亿元收入函证,仅3.73亿元得到相符确认,其余3.74亿元——占发函金额的50.05%——客户回函金额与公司账面记录不一致。这么大的窟窿,总不能全推给保荐机构吧,反正头上虱子多不怕痒了是吗?
趋势本身更具警示意义。2023年,相符率尚有78.06%,属正常水平;但到2024年,这一指标断崖式下跌至37.91%,近乎腰斩再腰斩;2025年虽回升至49.95%,仍不足一半。也就是说,在公司收入爆发式增长的两个年度里,恰恰是客户确认最"对不上账"的时期。
对于相符率下降的原因,回复给出的解释是:"2024年、2025年公司对新易盛、中际旭创等金额占比较大的客户收入大幅增长,2024年苏州旭创、新易盛等客户回函不符;2025年苏州旭创、铜陵旭创等客户回函不符。上述重要客户函证的差异主要系入账时间差异所致。"(入账时间差异的凭证是什么,客户给你证明了,还是自说自话?)
这一解释本身蕴含着一个值得警惕的逻辑:相符率下降,并非因为核查程序更严格,而是因为"大客户收入大幅增长"且"回函不符"。换言之,公司收入增长最快、金额最大的地方,恰恰是客户独立确认最弱的地方。
再看差异金额的绝对值。回复披露,报告期各期回函不符涉及收入金额分别为3,790.12万元、26,767.62万元和37,419.24万元。2025年,回函不符金额高达3.74亿元,相当于当年营业收入的46%。应收账款端的函证同样如此:2025年末应收款项发函3.99亿元,回函相符仅2.12亿元,回函不符涉及金额高达1.87亿元;2024年末应收款项回函不符金额为1.59亿元,2023年末为0.35亿元。
第二,函证与客户大面积对不上,却自己证明自己是正确的,算不算当代“皇帝的新衣”?
函证差异本身并不必然意味着造假——客户与公司之间本就可能存在合理的入账时间差。真正的问题在于,鑫巨宏对这些差异的处理方式,暴露出一个系统性的逻辑漏洞。
逐条翻阅回复中的差异明细可以发现,几乎每一条差异的原因都是同一个模板——"对方已签收/领料,未及时入账",而调整结论也几乎清一色是"公司收入确认正确,无需调整"。

以2025年度为例:苏州旭创销售收入差异-432.04万元,原因"对方已领料,未及时入账",结论"公司收入确认正确,无需调整";新易盛(香港)销售收入差异-7.89万美元,原因"对方已签收,未及时入账",结论"公司收入确认正确,无需调整";苏州伽蓝致远差异-53.92万元,常州恒创差异-56.44万元,均是同一模板。最典型的是索尔思光电(成都)有限公司,2025年销售收入函证发函2430.32万元,回函仅1431.32万元,差异高达-999.00万元,原因仍是"对方已签收,未及时入账",结论"公司收入确认正确,无需调整";其应收账款函证同样差异-999.00万元,处理方式相同。
2024年度的案例更为夸张。成都新易盛通信技术股份有限公司应收账款函证发函11476.12万元,回函10,188.28万元,差异高达-1287.84万元,原因"对方已签收,未及时入账",结论"公司应收账款确认正确,无需调整"。
这里存在一个审计逻辑上的根本性问题。函证的本义,是由独立第三方提供关于交易金额的客观证据。当客户回函金额与公司账面不符时,审计准则要求审计师获取证据判断"孰是孰非"。而在鑫巨宏的案例中,大量"对方已签收/领料未入账"的差异,最终都以"公司确认正确、无需调整"作结——这实质上是用发行人的单方判断,否定了客户的独立确认。这已经失去了核查的必要性,严重扭曲了保荐本该履职的核心工作内容。换句话说,如果事后发现这里存在天坑,到底谁来担责?
诚然,回复同时披露了替代测试金额:2023年373.46万元、2024年1,217.84万元,用于覆盖未回函客户。但对于数以亿计的回函不符金额,公司并未披露针对每一笔不符所执行的独立核查证据,仅笼统表述为"检查了公司与其回函差异数据明细对应的所有销售出库单、发货单、物流、签收单据、对账单等资料,相关差异已调节相符"。
问题的要害在于,用于"调节相符"的销售出库单、签收单、对账单,全部来源于发行人内部或发行人提供的单据,而非客户的独立外部证据。当客户函证这一最有力的外部证据大面积"对不上"时,转而依赖发行人内部单据"自证",其证明力显然是有限的。这构成了鑫巨宏收入核查证据链中最大的结构性缺陷——一个"以发行人之矛,否客户回函之盾"的内循环。真的是佩服现在的发行人的自我论证我优秀的方法论,主要是有人信,守门员到底有没有常识判断这个论证法?是不是当代的“皇帝的新衣”?
第三,回函确认率仅三成,六成靠发行人"自证",客户明确“回函不符”,对监管的风险提示还不够明确吗?
如果说普通销售模式下函证相符率的下滑本应令监管警觉,那么寄售模式下的核查数据则暴露出更为严重的证据缺口。

寄售是公司的重要销售方式。在寄售模式下,公司将产品发往客户指定的仓库,待客户实际领用并出具对账单后,才确认收入。这意味着,期末存放在客户寄售仓、尚未被领用的产品,会计上体现为公司的"发出商品"(存货),而非已确认的收入。
对于这部分"存放于客户处、但所有权仍归公司"的资产,其真实存在性和金额,本应依赖客户函证确认。但是,第二轮问询回复披露的数据显示:报告期各期末,发出商品期末余额分别为907.83万元、908.79万元和2,097.20万元;发函金额分别为791.86万元、849.53万元和1,942.53万元;但回函直接确认金额分别仅为271.83万元、304.82万元和670.08万元,回函直接确认比例分别为29.94%、33.54%和31.95%。
换言之,寄售仓里躺着的发出商品,只有约三成得到客户的直接函证确认,其余约六成——2023年57.28%、2024年59.94%、2025年60.67%——依赖的是"替代性测试",而非客户的独立确认。回复对此的辩护是"对全部未回函的发出商品执行了全量替代性测试……核查覆盖率充分"。
但仔细审视替代测试的程序,其证明力存疑。回复披露,替代测试包括两部分:其一,"实物流转证据链核查"——核对销售合同/订单、出库单、第三方物流签收记录;其二,"期后客户领用结算测试"——获取销售发票、客户寄售仓领用结算单/对账单、客户系统领用明细导出记录等外部原始单据。
这里存在一个微妙的逻辑张力。替代测试中,"客户寄售仓领用结算单/对账单""客户系统领用明细导出记录"本应是来自客户的独立外部证据,与函证具有同等证明力。但问题在于,如果客户愿意提供领用结算单、对账单和系统导出记录,为何在函证上却"回函不符"?二者之间存在某种难以自洽的紧张关系。

更深一层,回复在另一处(关于供应链系统对账截图的获取途径)披露了一个关键细节:"保荐机构、申报会计师使用公司业务人员账号登录了客户的供应链系统查看相关信息并截图。"这一表述暴露了实质:所谓"客户系统"的核查,是由中介机构借用发行人的业务账号登录完成的。虽然回复称"核实供应链系统网址和主页,确认为对应客户的供应链系统",但借用发行人账号登录客户系统的核查方式,其独立性天然存疑——该账号的权限、数据可及范围,均受制于发行人及其在客户处的对接安排。说白了,这就是构建一个似是而非的场景,听上去好像,但是又不说那么具体的模糊状态。
将寄售模式的诸多线索串联起来,呈现出的图景是:期末寄售仓的发出商品,客户仅对约三成直接确认;其余六成依赖发行人内部单据和"借用发行人账号"登录客户系统获取的对账截图来"自证"。而寄售恰恰是收入确认时点最容易被"前置"或"调节"的环节——因为收入确认依赖"客户领用"这一发生在客户处的行为,公司有动机、也有条件在期末前集中安排发货,或提前确认尚未被真实领用的货物为收入。
值得注意的还有发出商品余额的变化。公司2025年末发出商品余额2,097.20万元,较2024年末的908.79万元暴增约131%。在函证直接确认率仅三成的背景下,这一激增意味着期末寄售仓中待确认的存货,恰恰是外部证据最薄弱的部分。

第四季度集中确认收入与访谈记录未盖章的窟窿
与函证相符率崩塌相呼应的,是公司收入在第四季度(尤其是年末)的集中确认。
第二轮问询回复中,监管特别要求"说明报告期内发行人各季度对新易盛销售收入、回款金额及匹配情况"。公司披露的数据清晰揭示了收入的季节性集中:
以2025年度为例,公司对新易盛的销售收入,第一季度为4,623.97万元、第二季度为8,332.00万元、第三季度为7,544.27万元,而第四季度骤然攀升至11,440.25万元,占全年对新易盛销售收入31,940.49万元的35.82%。2024年度的情形更为明显,对新易盛第一季度2,018.51万元、第二季度2,922.32万元、第三季度4,253.64万元,第四季度5,425.22万元,第四季度占全年14,619.69万元的37.11%。
单个客户的季度数据虽不能完全等同于公司整体的季节性分布,但新易盛作为公司2025年第一大客户,其季度分布已经清晰呈现"前低后高、年末翘尾"的特征。而这一特征,与前述函证"大量差异发生在年末、原因均为对方已签收未入账"的现象,在时间上高度吻合——年末集中发货确认收入,客户尚未入账,导致函证大面积不符。
这里有必要回归收入确认的基本原理。根据企业会计准则,收入确认时点应基于商品控制权的转移。对于寄售模式,控制权转移发生在客户实际领用时;对于普通销售,通常在客户签收时。如果公司在第四季度集中发货、并在年末确认收入,而客户实际是在次年初才领用或签收,那么这部分收入就存在"提前确认"的嫌疑——这正是函证中"对方已签收/领料,未及时入账"这一差异反复出现的合理解释之一。
当然,"对方已签收未入账"并不必然意味着收入确认错误,客户与公司的入账时间本就可能存在合理的时间差。但当这一"时间差"在第四季度集中放大、且金额高达数亿元时,投资者和监管者就有充分理由追问:这些"时间差",究竟是客观的入账滞后,还是人为的年末冲量?
进一步地,回复披露了招投标方式获取订单占比的变化:报告期各期,公司通过招投标方式实现的销售收入占比分别为48.85%、40.13%和24.53%,持续下降;而通过商务谈判方式实现的占比则从51.15%升至75.47%。招投标占比的下降,意味着公司收入的获取越来越依赖非公开、非竞争的商务谈判,定价的透明度和客观性相应下降。这本身不构成违规,但在收入真实性存疑的背景下,属于一个值得叠加考量的风险信号。
如果说函证是"书面证据",那么客户访谈就是"当面证据"。而鑫巨宏的访谈核查,同样存在瑕疵。
第二轮问询回复披露,发行人个别客户访谈记录存在未盖章的情形,涉及的客户包括海信宽带、Coherent、邦纳电子、索尔思光电。回复给出的原因颇为统一:"公司内部管理要求,不便盖章。"
这些未盖章访谈记录对应的销售收入,报告期各期分别为897.47万元、2,797.25万元和8,868.06万元,占各期营业收入比重分别为4.48%、6.01%和10.91%。
占比从4.48%攀升至10.91%,意味着在收入规模最大的2025年度,有近11%的收入对应的客户访谈,未能取得客户盖章确认。而海信宽带、索尔思光电、Coherent恰恰是公司2026年上半年销售暴增(分别增长217.29%、2,162.73%、1,095.39%)的核心客户。公司增长最快的客户中,有相当一部分的访谈证据存在形式瑕疵。
回复对此的辩护是:"相关客户未在访谈记录上盖章主要为客户公司内部的印章管理要求较为严格所致,上述受访对象均已在访谈记录中签字,访谈记录未盖章不影响访谈内容的真实性、有效性。"
这一辩护的说服力有限。在IPO核查中,访谈记录的盖章,是确认受访主体身份、确认访谈内容真实性的重要形式要件。大型客户内部印章管理严格确实可能导致盖章困难,但这恰恰说明中介机构在访谈环节的"形式把关"未能完全达标,其获取的访谈证据在证明力上打了折扣。而索尔思光电、Coherent这类客户,其内部管理规范程度理应更高,却反而以"不便盖章"为由拒绝盖章,这一反差本身耐人寻味。
更值得注意的是访谈方式。回复披露,公司对客户的访谈"均为实地走访",走访比例分别为87.98%、92.94%和93.27%,受访对象"以客户对接发行人业务的采购经理或采购总监为主"。对于外销客户,回复特别说明:"外销客户的访谈主要通过走访其境内主体完成。"这意味着,对于中际旭创、新易盛、Coherent等客户的境外生产型子公司(即公司外销收入的直接交易对手),中介机构实际走访的是其"境内采购中心/采购事业部",而非境外交易主体本身。虽然回复论证了"采购职能主要依靠境内主体"的合理性,但访谈主体与交易主体的分离,客观上仍削弱了访谈证据对"境外交易真实性"的证明力。
将函证、寄售、年末冲量、访谈未盖章四个问题串联起来,可以看到一个更深层的结构性问题:鑫巨宏收入核查的证据链,正在形成一个"以内循环为主、外部独立证据为辅"的格局。
其一,函证这一最强的外部独立证据,其相符率已降至不足一半,且大量差异以"发行人单方认定无需调整"作结,客户的外部确认被发行人的内部判断所取代。
其二,寄售仓发出商品的函证直接确认率仅三成,六成依赖替代测试,而替代测试的核心单据——出库单、签收单、对账单、供应链系统截图——要么来自发行人内部,要么通过"借用发行人账号"登录客户系统获取,独立性存疑。
其三,访谈记录未盖章的比例上升,且外销客户访谈通过境内主体完成,访谈主体与交易主体分离。
其四,收入在第四季度集中确认,与函证"年末大量不符"在时间上相互印证,提示可能存在年末冲量。
这些现象单独来看,或许都可以用"时间性差异""客户管理要求""行业惯例"来解释;但当它们叠加在一起时,就共同指向一个风险:公司收入的确认,严重缺乏足够充分、独立、客观的外部证据支撑,这是不是也为财务造假留足空间了呢?
从审计准则的角度看,这触及《中国注册会计师审计准则第1312号——函证》的核心要求。该准则规定,注册会计师应当对函证的全过程保持控制,并对"不符事项"进行调查;当函证程序不能提供充分适当的审计证据时,应当实施替代程序。但替代程序的证明力,取决于替代证据的独立性和客观性。在鑫巨宏的案例中,大量替代证据来源于发行人内部或受发行人影响的单据,其证明力天然弱于独立的客户确认。
从保荐机构尽职调查的角度看,这同样触及《保荐人尽职调查工作准则》关于"收入真实性"的核查要求。保荐机构有义务对发行人收入的真实性进行充分核查,并获取充分证据。当函证相符率低至37.91%、寄售仓函证确认率仅三成时,保荐机构是否已"勤勉尽责",将是一个必须回答的问题。

监管问话与保荐的信息披露“打架”,
数亿的业务第一大供应商,为何上会前迅速注销跑路?
如果说收入端的证据链问题属于"核查是否充分"的范畴,那么供应商端的披露矛盾,则直接触及"信息披露是否真实、准确"的底线。
第一轮问询函正文明确写道:"发行人报告期内第一大供应商华尔泰德参保人数2人,主要供应商苏州航宏无实缴资本信息,苏州航宏、苏州轩志和的参保人数均为4人。"
这是一个由监管机构基于公开信息(工商登记)明确指出的事实:第一大供应商华尔泰德的参保人数为2人。


然而,在保荐机构与发行人的回复函中,关于华尔泰德基本情况的表格里,"参保人数"一栏赫然写的是"整体50人左右"。

问询函说2人,回复函说50人左右——这是同一家供应商、同一披露文件链条中,两个直接对立的数字。回复函同时披露,华尔泰德的注册资本为100万元,实缴资本100万元,经营规模"整体年销售收入1.9亿元左右",股权结构为张异龙持股53%、肖文平持股47%,发行人采购金额占其同类业务比重"整体占比约40%-65%"。而报告期内,公司对华尔泰德的采购金额分别为3,169.60万元、4,983.95万元和12,687.61万元。
一家实缴资本仅100万元、参保人数在监管问询中仅为2人的企业,如何支撑起对鑫巨宏高达1.26亿元(2025年度)的核心金属材料供货?即便按照回复函"整体50人左右"的口径,一家50人的企业承接1.26亿元年采购额,其产能、仓储、物流的匹配性也需要更充分的证据。而更根本的问题是:在"参保人数2人"与"整体50人左右"这两个对立的数字之间,至少有一个是不真实、不准确的。若保荐机构在核查底稿中对供应商基本情况的披露出现了如此重大的出入,那么其整个核查链条的可信度,都将被打上问号。
回复函对此类现象的解释是:"钨铜合金加工行业相对小众,相关厂商业务模式为采购钨铜等原材料,经加工后出售,因此其销售金额较高……上述供应商注册资本、员工人数与其从事的业务及经营业绩相匹配。"
但这一解释无法回答"2人"与"50人"之间的数字矛盾本身。监管在第二轮问询中专门就供应商问题追问"异常供应商与发行人交易合理性、真实性的核查方式、比例及结论",其警觉指向不言自明。
最要紧的是,这第一大供应商业绩逐年增长,已经数亿元营收的情况下,发行人上会前悄悄注销跑路了,牛啊!北交所项目曾不会让你失望!

外协加工占比近三成,关联方"影子工厂"疑云
在手订单仅覆盖月余,对赌压身,业绩可持续性存疑
与供应商矛盾相关联的,是公司外协加工的规模及其关联方色彩。
第二轮问询回复披露,报告期内,公司委外加工采购金额分别为4,934.74万元、9,041.91万元和14,869.31万元,占营业成本的比例分别为35.66%、30.21%和29.00%。这意味着,公司标榜的"全制程自主可控"之下,有近三成的营业成本依赖于委外加工。

更需关注的是外协供应商的关联方属性。回复披露,公司向关联自然人亲属控制的企业无锡德友利精密科技有限公司(下称"德友利精密")和无锡铭兴机械制造有限公司(下称"铭兴机械")持续采购机加工服务。回复对此的定性是:德友利精密和铭兴机械为"发行人关联自然人亲属(非关系密切的家庭成员)控制的企业,非发行人关联方,发行人已将与德友利精密和铭兴机械的交易比照关联交易披露"。
这一表述本身值得玩味——"非关联方"却又"比照关联交易披露",反映出公司在关联关系的认定与披露之间存在某种游移。而监管问询中明确点出的问题是:报告期内,公司对铭兴机械的采购额占该供应商整体销售收入的比例分别高达90%左右、95%左右、75%左右,德友利精密对公司的销售占比也高达45%-80%。这意味着,这两家企业几乎完全依附于鑫巨宏而存活,实质上扮演着"体外加工厂"或"影子工厂"的角色。(换句话说,既然心中没鬼,你干嘛1.2亿生意不做,跑路干嘛呢?如果真的没有关联,为何这种亲戚会为你的上会考虑,连夜注销呢?这种影响力是正常该有的吗?)
将本应内化的生产环节大规模外包给关联自然人亲属高度控制的企业,且占据对方绝大部分产能,极易滋生通过虚控加工费单价来调节公司自身毛利率的财务舞弊空间。事实上,问询回复披露,2024年公司主要型号产品W27-W的加工单价下降了25.27%,2025年又下降12.56%——这一异常波动,恰与关联方外协采购的规模扩张交织在一起。
如果说收入真实性是"当下的疑点",那么业绩可持续性就是"未来的隐忧"。而这两者,在鑫巨宏身上是相互纠缠的。
先看一个容易被忽视的细节:期末在手订单的绝对规模。第二轮问询回复披露,截至2026年6月末,公司对中际旭创的在手订单金额为15,133.10万元、对新易盛为21,027.55万元、对索尔思光电为10,185.67万元,主要客户合计期末在手订单约5.79亿元。
单看这一数字似乎不低,但将其与公司2026年上半年对主要客户7.3亿元以上的销售收入对比就会发现,这约5.79亿元的在手订单,仅相当于公司约一个月的销售收入规模。对于一个以"订单驱动"为特征的制造企业而言,在手订单对收入的覆盖期过短,意味着公司业绩的可预见性极低——一旦下游光模块厂商的采购节奏放缓,公司的收入可能在极短时间内出现断崖式下滑。
而这一风险,恰恰由公司自身的经营结构所放大。
公司收入的终端驱动,高度依赖北美四大云厂商的AI资本开支。回复披露,四大云厂商2026年资本开支指引合计超过7,000亿美元,其中AI领域占比85%-95%。这当然是巨大的市场机会,但也意味着巨大的单一依赖。公司招股书的风险因素中已经坦诚:"若未来公司下游行业出现不利变化,AI算力设施需求放缓……将导致公司经营业绩存在大幅波动或下滑风险。"
这里需要特别指出一个逻辑上的不对称:公司在论证收入增长持续性时,反复援引下游客户和终端云厂商的"资本开支指引"作为支撑;但这些指引本质上是"计划"而非"事实",且高度集中于AI这一个极易出现周期性波动的领域。一旦AI资本开支进入下行周期——正如历史上每一轮技术投资周期所必然经历的——公司当前所依赖的增长逻辑将瞬间逆转。而公司期末在手订单仅覆盖约一个月的收入,意味着公司几乎没有"缓冲垫"来抵御这种下行。
另一个被市场忽视的细节是对赌协议的期限压力。第二轮问询回复详细披露了公司历史上的多份股权回购条款:宁波厚普、无锡信润与实控人孙亮亮等签署的补充协议约定,若目标公司不能在2026年12月31日之前完成上市申报并正式受理,投资人有权要求回购,回购价为投资额加6%年化单利;无锡星辰签署的协议约定,若不能在2027年12月31日之前完成上市申报,则按5%年化单利回购;苏州顺融、厦门建发、无锡芯凯签署的协议约定,若不能在2030年12月31日之前完成上市申报,按5%年化单利回购。
这些回购条款均约定"自提交上市申请材料且被受理之日起终止执行"。这意味着,公司此次IPO的成败,直接关系到多轮投资人是否会启动回购。若公司IPO终止或撤回,将触发回购义务,由实控人孙亮亮等以现金回购投资人股权。这构成了巨大的、悬在实控人头上的压力——而这种"不上市就回购"的压力,客观上可能成为影响公司乃至中介机构在收入确认、信息披露上采取"更激进"立场的动机来源。
除收入真实性与可持续性外,公司的客户集中度与关联交易,同样构成对"独立性"的拷问。
上会稿披露,报告期各期,公司前五大客户占营业收入的比例分别为80.14%、82.30%和83.33%,且呈持续上升趋势;第一大客户(中际旭创)销售占比分别高达49.35%、42.24%和39.31%。公司的收入几乎全部来自前十大客户,而中际旭创和新易盛两家在2025年合计贡献了约七成的收入。
客户高度集中的风险,公司自己也在招股书中作了充分揭示,并以"行业集中度高"为由论证其合理性——全球光模块行业确实高度集中。但"行业集中"并不能完全消解"客户集中"带来的独立性风险:当公司的命脉掌握在两三家客户手中时,公司在定价、结算、回款上的议价能力必然受限,而一旦任一核心客户流失,对公司将是毁灭性打击。
更值得关注的是关联方过渡销售的问题。第二轮问询回复在客户列表中披露了一家名为"无锡巨东"的关联方,其交易内容为"紧固件"。回复特别说明:"无锡巨东主要从事紧固件销售业务,为了规范和减少关联交易,无锡巨东已于2025年11月注销。"
这一表述看似平淡,实则蕴含着一个值得深究的信号:公司存在一家从事紧固件销售的关联方,且在报告期内的2025年11月才注销。紧固件业务正是公司招股书中披露的"其他业务收入"的主要构成。那么问题来了:在公司准备IPO的过程中,一家从事紧固件销售的关联方被注销,其客户和业务是否转移至公司?转移的过程中,是否存在通过关联方过渡、平滑或调节收入的安排?招股书和问询回复对此均未作充分披露。
此外,回复还披露了公司向关联自然人亲属控制的企业德友利精密、铭兴机械采购加工服务,以及历史上孙田田(实控人胞弟)、程小艳(孙田田配偶)的股权代持、吴洁代持预留股权等事项。这些关联关系和历史股权不规范问题,虽然在招股书中均被表述为"已规范""已解除",但它们共同勾勒出公司早期股权关系和关联交易不够清晰、规范的底色,而这与一家即将上市公众公司的治理要求之间,仍存在一定的张力。


