
最近市场医药赛道又开始有动静了,说起A股的医药板块,有一个人始终是大家所绕不过去的,她就是中欧基金的葛兰。
巅峰时期的葛兰所管理的中欧医疗健康、中欧医疗创新等5只基金,合计总管理规模超过1100亿元,妥妥市场顶流基金经理。其中以中欧医疗健康为代表的产品,更是全市场医药赛道的标杆性基金。

进入7月份,A股科技赛道开始退潮,以创新药为代表的医药板块有崛起的态势。前面我们提到过,葛兰管理的基金在这波行情中表现不错,作为上一轮医药行情的领跑战将,她对当下的医药行情怎么看?让我们一起到中欧医疗健康最新的二季报中找找答案。
1、规模与业绩:超额收益战力持续修复
二季度,中欧医疗健康A净值上涨了4.09%,跑赢业绩基准8.5%,基金继续了从2025年开始的正向超额回报。

二季度这只基金被净赎回超过8亿份,最新基金总规模247.7亿元,较一季度缩水了5亿元,但从规模曲线可以看到,它的规模下降幅度已经开始趋于平缓。
2、持仓大调整:仓位进一步向龙头集中
中欧医疗健康二季度的股票仓位为92.3%,与一季度对比基本上没有什么变化,仍然保持着高权益仓位,不过持仓却是有一些明显的变化。
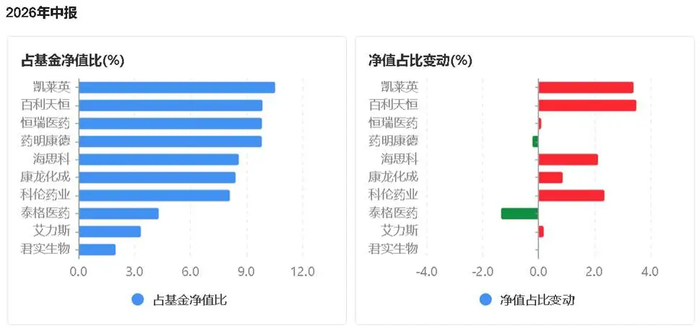
最显著的特点是:持仓更集中了。
二季度,这只基金的持仓进一步集中,前十大重仓股的集中度,已经创下历史新高。
重点加仓标的:
- 科伦药业:加仓1039.22万股,持仓市值20.16亿元
- 百利天恒:加仓253.9万股,持仓市值24.5亿元
- 恒瑞医药:加仓235.29万股,持仓市值24.42亿元
- 海思科:加仓208.27万股,持仓市值21.36亿元
- 康龙化成:加仓409.28万股,持仓市值20.94亿元
主要减持方向:减仓636.56万股药明康德,减仓428.03万股泰格医药,减仓66.5万股艾力斯。
君实生物-U首次进入这大基金前十大重仓股,持仓1481.14万股。不过这不是葛兰首次买入这只股票,2025年末就已经持有578.74万股。
另外,信立泰则退出了前十大重仓股,具体减仓数量暂时还没有公告。
总的来看,二季度中欧医疗健康前十大重仓股的持仓集中度已经上升到75.11%,创下历史最高水平,葛兰集中持仓医药龙头的目的非常明显。
3、行业判断:机会藏在创新主线里
对二季度市场的总结:
"2026年第二季度,市场风格分化显著,医药生物板块经历大幅震荡,整体走势弱于大盘。申万医药生物指数季度内下跌9.45%,落后同期上涨11.90%的沪深300指数,在申万一级行业中排名靠后。"
"细分板块分化剧烈,医疗研发外包以16.31%的涨幅成为板块内唯一取得正收益的方向,其余子行业全部下跌。"
"估值层面,经过前期调整,医药板块整体估值风险已得到较充分释放,相对其他行业的性价比开始显现。"
她还从产业层面重点分析了几个方向:
创新药:
"二季度创新药海外授权交易延续快速增长,今年上半年对外授权规模已经接近去年全年。更多企业也开始走向台前,从单纯的产品授权,到深度参与全球临床开发和商业化,中国药企正在全球研发产业链中承担更加重要的角色。"
"国产创新药质量在二季度得到进一步强化验证,2026年ASCO大会国产新药入选数量再创新高,13项研究入选全体大会或最新突破摘要,以PD1/VEGF双抗、TROP2 ADC为代表的重磅新药读出优异III期数据。"
创新产业链(CXO):
"创新产业链延续较好的景气度。二季度国内投融资继续保持快速增长,海外投融资情况有较为明显的改善。行业已经走出前期低谷,24年下半年以来,行业订单端先行回暖,多家头部CXO企业在手订单保持高位增长。"
"CDMO企业受益于多肽、ADC、多双抗、小分子研发景气和商业化放量,整体展现较好趋势。"
医疗器械:
"医疗器械板块本季度呈现周期性低位调整特征。收入端出现边际改善信号,增长由行业普涨转向结构性驱动。"
医疗消费与服务:
"医疗消费与服务领域本季度依旧承压,但结构性机会开始显现。线下药房行业在政策改善与行业出清加速的背景下,龙头企业重启扩张,业绩改善预期增强。"
葛兰也给出了对市场三季度的展望:
"创新仍是行业的核心增长动力,内需板块尚处调整阶段。"
"创新药及产业链仍是布局的主要方向。WCLC、ESMO等学术会议是国产创新药数据读出的重要窗口。BD出海品种的海外临床推进,也将迎来密集收获期,PD1/VEGF双抗、CLDN18.2 ADC、TROP2 ADC等多个产品有望在下半年取得海外III期临床结果,国产新药正走在海外商业化集体兑现的前夜。"
"创新产业链景气回升趋势明确,板块有望迎来业绩与估值的双重修复共振。CXO板块基本面已形成订单回暖、业绩兑现、估值提升的正向传导;生命科学上游同步受益,下游需求回升带动高端耗材试剂订单增长。"
"医疗器械板块预计延续修复进程。出海方面,海外收入有望持续成为营收增长的重要来源;国产化方面,政策对国产器械的倾斜力度持续加大。"
4、总结
从这份季报中我们可以得到很多信息:
①葛兰继续维持92.3%这样的高股票仓位,显示她对医药赛道的坚定信心。
②前十大重仓股集中度升至历史最高水平,聚焦龙头医药股的策略非常明显,葛兰二季度大幅加仓科伦药业、百利天恒、君实生物等创新药个股。
结合季报的市场观点,可以看出她坚定看好创新药及其产业链。
免责与风险提示:本文内容仅代表作者个人观点,文章涉及的基金和个股只作探讨交流,不构成投资建议。投资有风险,入市需谨慎,过往业绩不代表未来表现,请各位大侠独立判断。
END
亚瑟|文
财商侠客行|出品


