

编辑:孟林
推送:轮胎国际视角

7 月 14 日,国内炭黑龙头黑猫股份发布2026 年半年度业绩预告,公司上半年依旧亏损,但亏损规模较去年同期小幅改善,二季度经营边际回暖信号明确。
这份预告既是炭黑行业周期承压的缩影,也折射出下游轮胎产业供需两端的现实困境,产业链底部修复进程仍需时间验证。

业绩数据出炉
二季度亏损收窄
本次业绩预告披露主体为江西黑猫炭黑股份有限公司,证券代码 002068,测算周期覆盖 2026 年 1 月 1 日至 6 月 30 日。
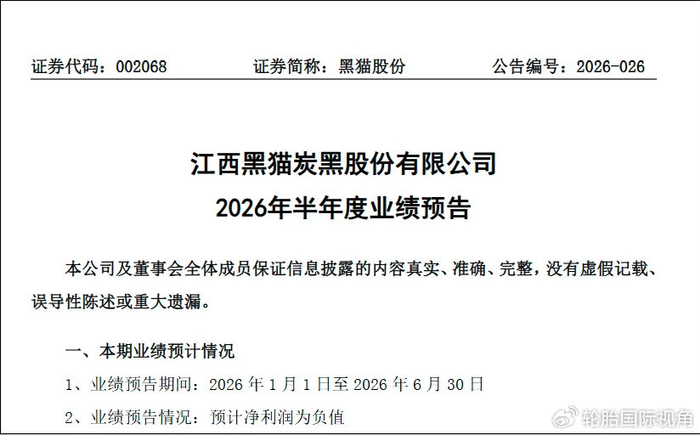
公司预计上半年归母净利润亏损 1 亿元至 1.3 亿元,上年同期亏损 1.15 亿元;扣非净利润亏损 1.05 亿元至 1.35 亿元,去年同期亏损 1.31 亿元;基本每股收益亏损 0.136 元至 0.1768 元,对比去年同期每股亏损 0.16 元小幅优化。
拆分季度数据可见,一季度公司亏损约 9500 万元,上半年亏损总额集中于一季度,二季度亏损大幅收窄。
二季度炭黑出货量环比一季度上涨,出口订单增加带动产品顺价,炭黑毛利率同步环比提升,经营端出现实质性回暖。

摘自黑猫炭黑2026年半年度业绩预告
公告提示,本次预告仅为财务初步测算,完整半年报数据尚未披露,存在业绩波动风险。
国内炭黑龙头
配套轮胎全产业链
黑猫股份 2001 年成立,2006 年登陆深交所,是国内炭黑产销量连续多年排名第一、全球第四的炭黑龙头企业,国内产能占比超 13%。公司核心主营炭黑、焦油精制产品,橡胶用炭黑占总营收八成以上,下游 70% 产品供给轮胎制造企业,是轮胎生产不可或缺的补强原料。

公司产品覆盖国内绝大多数头部轮胎厂商,还大批量销往海外市场。凭借自研高端炭黑产品打破海外垄断,国内轮胎企业无需大量进口,原料采购成本自主可控。
正因国内轮胎企业高度依赖黑猫股份供货,企业产能、价格、盈利变化,会直接传导至整个轮胎产业链成本端,是观测轮胎上游原料行情的核心风向标。
供需原料承压
内控小幅对冲亏损
从公司官方公告表述来看,上半年亏损核心诱因分为两层。其一,上游煤焦油等原材料价格大幅波动,生产成本持续抬升,压缩产品盈利空间。其二,炭黑行业整体供需宽松,市场竞争激烈,产品涨价空间受限,毛利提升持续承压。
公司虽通过优化产品结构、全流程精细化成本管控修复单吨盈利,但无法对冲行业大环境带来的亏损压力。
结合市场行情补充分析,2026 上半年炭黑市场震荡运行,下游轮胎行业呈现 “量增价跌” 格局,轮胎企业成品库存偏高,采购端压价意愿强烈,上游炭黑企业难以顺畅向下传导成本,进一步放大行业亏损。

行业底部显现
下半年或边际修复
黑猫股份的亏损,直观暴露轮胎产业链上游原料端盈利承压,侧面印证轮胎行业整体需求偏弱、议价能力不足的现状。当前轮胎行业产量稳步增长,但出口单价持续下滑,终端库存周转压力较大,整车配套、替换市场需求恢复节奏不及预期,直接压制上游炭黑需求释放。
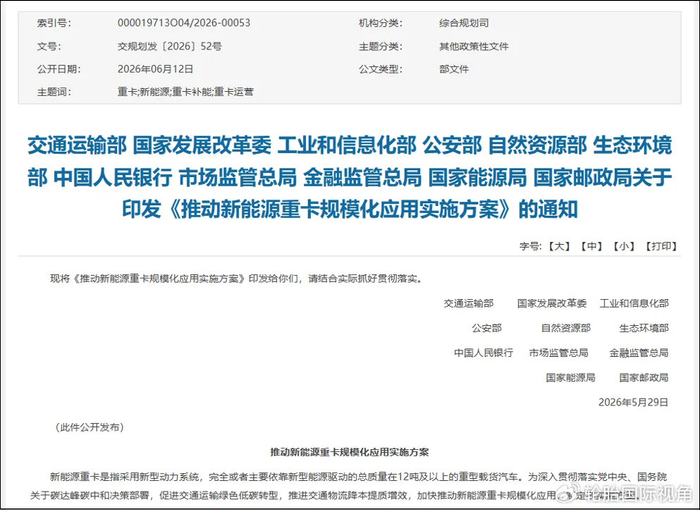
放眼下半年,多重政策与经营层面的积极因素有望逐步释放:国内货车以旧换新、新能源重卡规模化推广政策持续落地,将稳定托举轮胎内需市场;黑猫股份二季度出口放量、毛利率环比上行的趋势预计延续,叠加行业检修带来供给收缩,炭黑供需格局存在边际改善空间。
长期维度,待轮胎、炭黑全行业高库存逐步消化完毕,上下游企业盈利同步修复具备基本面支撑;但行业整体产能过剩的核心矛盾短期无法消解,产业链难以在年内快速扭转亏损态势。

结语
产业链底部回暖信号已现,但周期反转仍需供需两端持续共振。黑猫股份二季度销量、毛利率双改善,为全链条复苏埋下伏笔,轮胎行业成本压力有望随炭黑盈利修复逐步缓解,全年产业盈利重心或将集中在下半年释放。


4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
