
文 / 现代物流报记者 罗颖
“严格落实产量调控、坚持自律控产降库存、发挥行业价格监督员队伍作用”“谴责超产行为,践行‘三定三不要’经营原则”……
9月15日,中国钢铁工业协会正式对外发布《钢铁行业全面开展自律控产降库存的倡议书》,由中国宝武、河钢集团、鞍钢集团、首钢集团、中信泰富特钢等45家国内头部钢铁企业共同联署,这也是近年来国内钢铁行业规模最大的一次企业自发联合控产行动。
本次行动的主体是行业龙头企业,目标直指当前“强供给、弱需求,低价格、弱盈利”的行业顽疾。
亏损困局倒逼联合行动
从公开统计数据看,这场行业自救行动的背后,是钢铁行业持续恶化的基本面。
国家统计局与中钢协公开数据显示,2025年全国粗钢产量9.61亿吨,同比下降4.4%,但同期粗钢表观消费量仅8.29亿吨,同比下滑7.1%,供需缺口持续扩大。进入2026年,压力并未缓解。上半年全国粗钢产量5亿吨,同比下降3.0%,粗钢表观消费量4.37亿吨,同比下降3.6%,供给收缩力度依旧跑不赢需求下滑速度。库存层面压力更为突出,2026年上半年重点统计钢企平均钢材库存量达到1602万吨,创下近三年新高。监测数据显示,截至9月上旬,全国247家样本钢厂当中,盈利企业占比仅7.79%,九成以上钢厂处于亏损状态。
兰格钢铁网副主编、高级分析师王英广认为,本次倡议出台的大背景是黑色产业链严重失衡,在原料持续上涨,需求复苏缓慢,弱需库存同比高、钢企大面积亏损四重压力叠加。终端需求持续走弱。地产投资、建筑施工端恢复不及预期,制造业用钢需求温和但不足以对冲地产缺口,整体内需总量收缩。45家发起主体以国有大型钢企为主,合计产能占全行业四成上下,龙头带头能够起到示范效应。
控产背后的逻辑与难点
本次控产,是龙头企业在粗钢总量调控大框架下的主动自律行为,是行政总量管控与行业市场调节相结合的新模式,标志着钢铁供给调控,从单一的行政手段转向“政策约束+行业自律”双轨并行。
5月,2026年新版《钢铁行业产能置换实施办法》落地,进一步筑牢钢铁供给长期天花板。新规统一全国炼铁、炼钢产能置换比例,新建冶炼产能置换比例不低于1.5:1,兼并重组产能置换比例不低于1.25:1;大气污染防治重点区域严禁新增钢铁产能总量,未完成粗钢压减任务省份,不得接收外地转入产能指标,过渡期结束后,产能指标不能单纯买卖,必须依托企业实质性兼并重组完成产能转移。这套规则堵住新增产能无序扩张的通道,倒逼产能向大型龙头企业集中,加速行业兼并重组进程。
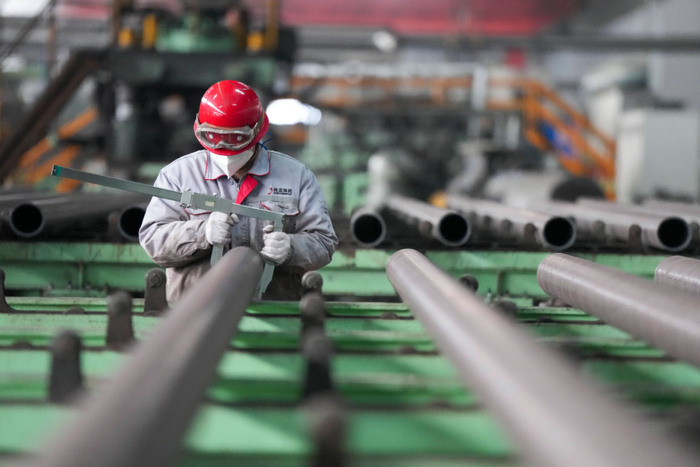
45家头部钢企联署控产倡议,相当于行业龙头主动承接总量调控任务,把宏观层面的粗钢压减目标,转化为企业自身生产经营决策。倡议要求企业践行“三定三不要”是钢铁行业经营理念的一次重要转变。
但这份自律倡议,在落地过程中依然存在多重现实难点。第一,自律倡议没有法律强制约束力。倡议依靠企业自觉执行,对于参与联署的45家大企业,协会可以开展监督,但是对于没有参与倡议的大量中小民营钢厂,约束力度有限;第二,减产执行尺度难以统一。45家钢企分布在国内多个省份,不同区域下游需求、原料采购成本、企业现金流状况差异很大。高炉停炉复产成本高昂,轻易不敢安排长时间检修;第三,产量核查的难题依旧存在。过去监管依靠企业上报产量,如今叠加用电、烟气、物流等多维度交叉核验,监管能力提升,但企业仍有调整生产节奏、调整铁钢比等方式对冲产量管控。
长期转型方向清晰
45家头部钢企联合控产的影响,沿着钢铁全产业链向上游原料、下游制造业、基建地产领域层层传导,短期市场价格、中期企业格局、长期产业转型,都将随之发生变化。
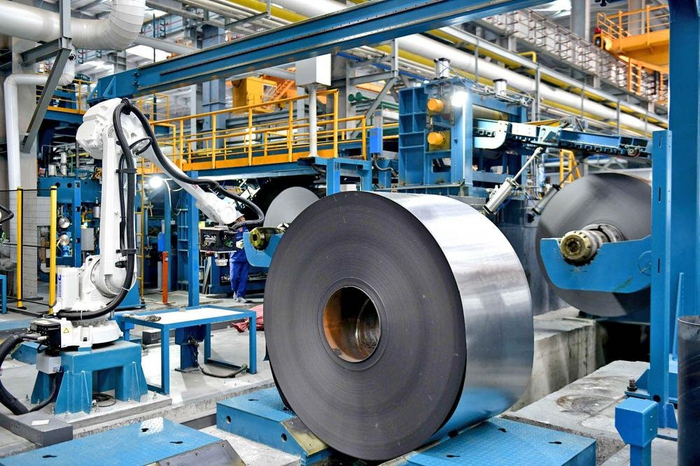
短期市场层面,龙头企业主动压减粗钢产量,直接减少钢材现货投放,缓解库存压力,对螺纹钢、热轧卷板等主流钢材价格形成底部托底。
但市场主流观点认为,单纯依靠本轮自律控产,很难催生钢材价格大幅上涨。核心逻辑在于,钢材减产会同步压低铁矿石、焦炭的采购需求,原料价格回落会对冲钢价上涨带来的利润增量。只要地产、基建终端需求没有实质性回暖,钢材消费缺乏持续拉动,钢价反弹空间有限。本次控产的首要目标,不是拉涨钢价,而是阻止钢价持续跌破成本线,避免大量钢企陷入资金链风险,结束全行业恶性低价竞争的局面。
本次自律控产,将加速钢铁行业优胜劣汰。参与倡议的45家龙头企业,资金实力雄厚,产品矩阵完善,既有建筑长材,也有汽车板、电工钢、特种钢等高附加值板材产品,抗风险能力更强。借助行业减产周期,龙头企业可以依托产能置换政策,持续兼并区域内低效产能,提升产业集中度。反观大量中小民营钢厂,产品以螺纹钢等普材为主,产品同质化严重,环保、能效改造投入压力大,现金流薄弱,一旦市场持续处于亏损区间,停产检修时间拉长,持续经营压力陡增,被并购或者退出市场概率明显提升。
“站在产业长期视角看,45家钢企联合发起控产倡议,是中国钢铁行业从规模扩张走向高质量发展的标志性事件。”王英广认为,但行业转型不是一次控产倡议就能完成的。供给端收缩可以缓解短期亏损、降低库存,但需求修复节奏、企业转型资金压力、区域产业转型带来的就业与财政调整,都是必须持续面对的难题。

4001102288 欢迎批评指正
All Rights Reserved 新浪公司 版权所有
